Assurance de prêt immobilier senior : pourquoi le TAEA ne suffit pas après 65 ans
Après 60, 65 ou 70 ans, comparer une assurance emprunteur ne revient pas à retenir le taux le plus bas. Le contrat doit rester valable jusqu’au terme du prêt, couvrir réellement le capital restant dû et correspondre à votre situation, que vous soyez retraité, encore en activité, co-emprunteur ou concerné par un problème de santé. Une couverture adaptée protège aussi vos héritiers contre la dette immobilière restante.
Ce qu’il faut comparer avant de choisir une assurance de prêt senior
L’assurance emprunteur n’est pas légalement obligatoire. En pratique, une banque l’exige presque toujours pour accorder un prêt immobilier. Elle demande au minimum une garantie décès et peut exiger des garanties complémentaires selon le projet et le profil de l’emprunteur. La banque propose généralement son contrat groupe, mais vous pouvez choisir une assurance individuelle auprès d’un autre assureur. C’est le principe de la délégation d’assurance.
Pour être acceptée, cette délégation doit présenter une équivalence de garanties avec les exigences du prêteur. La fiche standardisée d’information remise avec l’offre de prêt sert donc de base au comparatif. Elle précise les protections attendues et permet de demander des devis établis sur les mêmes critères.
| Critère | Pourquoi il compte après 60 ans | Point à vérifier |
|---|---|---|
| TAEA et coût total | Ils mesurent le poids de l’assurance dans le financement. | Comparer le taux, la cotisation et le montant total sur toute la durée. |
| Âge de couverture | Un prêt peut être accepté, mais rester insuffisamment assuré à son terme. | Âge d’adhésion, âge de cessation de chaque garantie et fin du prêt. |
| Garanties et exclusions | Une garantie restrictive peut protéger moins que prévu. | Franchise, carence, exclusions médicales, plafonds et modalités d’indemnisation. |
| Tarification | Le montant des cotisations peut évoluer très différemment selon le contrat. | Cotisation calculée sur le capital initial ou sur le capital restant dû. |
| Quotité | Elle détermine la part du prêt assurée pour chaque emprunteur. | Répartition entre co-emprunteurs et protection du survivant. |
Banque ou assurance individuelle : comparer au-delà du prix affiché
Le contrat groupe bancaire repose souvent sur une mutualisation des risques. Il est simple à mettre en place, mais sa personnalisation peut être limitée pour un senior, notamment concernant l’âge de fin de garantie ou les exclusions. Une assurance individuelle permet généralement d’ajuster plus précisément la durée de couverture, la quotité et les garanties au profil de l’assuré.
Assurance emprunteur : droits et démarches officielles — Consultez les règles applicables à l’assurance emprunteur et obtenez des informations officielles sur vos droits et démarches.
Le TAEA est un repère, pas une réponse complète
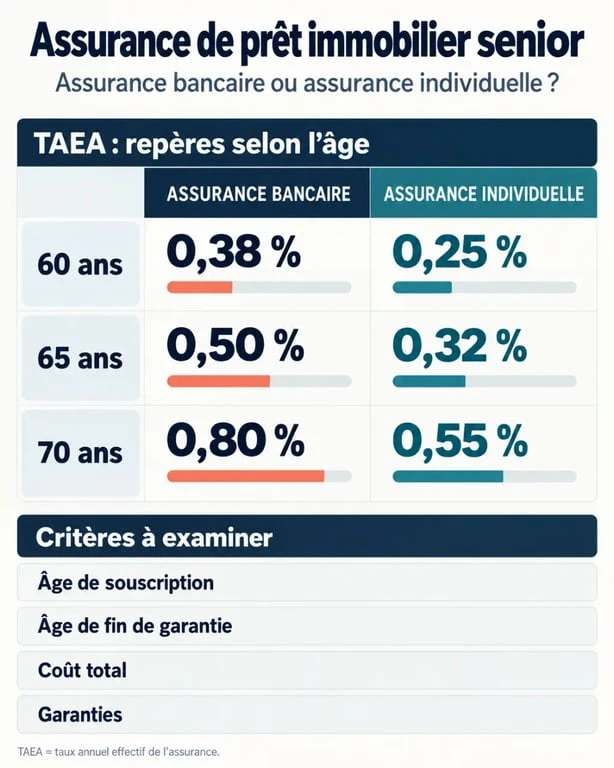
Le taux annuel effectif de l’assurance, ou TAEA, facilite une première comparaison. Les taux moyens cités à 60 ans s’élèvent à 0,38 % en assurance bancaire contre 0,25 % en délégation, soit une économie moyenne de 34 %. À 65 ans, les taux mentionnés sont de 0,50 % contre 0,32 %, soit 36 % d’écart moyen. À 70 ans, ils atteignent 0,80 % contre 0,55 %, soit 31 % d’écart moyen.
Ces chiffres ne constituent pas un tarif garanti. L’état de santé, le montant emprunté, la durée du prêt et les garanties choisies peuvent modifier fortement la proposition. Deux devis affichant un TAEA voisin peuvent donc offrir une protection différente.
L’un peut couvrir le décès jusqu’à 90 ans, tandis que l’autre s’arrête plus tôt. L’un peut maintenir une cotisation stable sur le capital initial ; l’autre peut la calculer sur le capital restant dû. Demandez le tableau d’amortissement de l’assurance et examinez le coût cumulé, pas seulement la première mensualité.
La durée du prêt doit guider le comparatif
Un senior emprunte fréquemment sur 10 à 15 ans, mais la durée pertinente dépend surtout de l’âge à la dernière échéance. À 65 ans, un emprunt sur 10 ans se termine à 75 ans. La garantie décès doit donc couvrir toute cette période.
Certaines offres acceptent une adhésion jusqu’à 84 ou 85 ans, tandis que certains contrats annoncent une couverture décès jusqu’à 90 ans. Ces limites sont contractuelles. Vérifiez-les ligne par ligne sans confondre âge de souscription et âge de fin de garantie. Une couverture qui cesse avant le remboursement complet du prêt ne répond pas au même besoin qu’une assurance maintenue jusqu’au terme.
Garanties : lesquelles garder quand on est retraité ou encore actif ?
La garantie décès est généralement centrale. En cas de décès, l’assureur rembourse, selon la quotité assurée, tout ou partie du capital restant dû. La garantie PTIA couvre la perte totale et irréversible d’autonomie. Pour un emprunteur retraité, ces deux protections préservent souvent le conjoint, le patrimoine familial et l’épargne.
- IPT : l’invalidité permanente totale peut rester pertinente pour une personne qui poursuit une activité professionnelle.
- IPP : l’invalidité permanente partielle dépend de conditions de déclenchement et d’un mode d’indemnisation à examiner attentivement.
- ITT : l’incapacité temporaire totale de travail présente généralement moins d’intérêt après le départ à la retraite.
- Perte d’emploi : cette garantie concerne rarement un retraité et reste soumise à des conditions précises.
Une garantie n’est utile que si ses conditions d’activation correspondent à votre situation. Pour l’assurance de prêt, la franchise est donc un point de contrôle essentiel : avant son expiration, même une ITT reconnue ne déclenche pas nécessairement le remboursement des mensualités.
Ajoutez à la comparaison le délai de carence, le mode d’indemnisation forfaitaire ou indemnitaire, les plafonds et les exclusions liées à certaines pathologies ou pratiques. Ces éléments peuvent faire la différence entre une couverture affichée dans le devis et une protection réellement mobilisable en cas de sinistre.
Santé, questionnaire médical et droits à mobiliser
Après 60 ans, un questionnaire de santé, des examens complémentaires ou une surprime sont plus fréquents, sans être systématiques. Les réponses doivent être exactes : une omission peut fragiliser la prise en charge future. Selon le risque évalué, l’assureur peut proposer une acceptation standard, une majoration tarifaire, une exclusion ciblée ou un refus.
La loi Lemoine a supprimé le questionnaire médical dans certains cas : lorsque la part assurée du prêt ne dépasse pas 200 000 euros par emprunteur et que le remboursement intervient avant 60 ans. Cette dispense s’applique donc rarement à un nouveau prêt senior.
La loi conserve toutefois un intérêt important pour les emprunteurs : elle permet de résilier et de remplacer leur assurance à tout moment, sous réserve de respecter l’équivalence des garanties exigées par la banque. Cette possibilité permet de remettre en concurrence le contrat en cours de remboursement lorsque les conditions d’une autre offre sont plus adaptées.
En cas de risque aggravé de santé, la convention AERAS peut faciliter l’accès à l’assurance et au crédit. Le droit à l’oubli permet, sous conditions, de ne pas déclarer certains antécédents liés à un cancer ou à l’hépatite C cinq ans après la fin du protocole thérapeutique.
Si l’assurance reste inaccessible ou trop limitée, le nantissement d’une épargne ou une hypothèque peuvent être étudiés avec le prêteur comme garanties alternatives ou complémentaires. Leur acceptation dépend du dossier et des conditions proposées par la banque.
Une méthode de devis en 6 étapes pour emprunter sereinement
- Fixez le projet : le montant, la durée, l’âge à la dernière échéance et le type de bien influencent l’acceptation.
- Déterminez la quotité : à deux, une couverture de 100 % sur chaque tête protège davantage, mais coûte plus cher qu’une répartition de 50 % / 50 %.
- Récupérez la fiche standardisée d’information auprès de la banque avant toute comparaison. Elle précise les garanties attendues.
- Demandez plusieurs devis homogènes en indiquant le même capital, la même durée, la même quotité et les mêmes garanties.
- Contrôlez les limites contractuelles : âge de cessation, exclusions, franchises, carences, plafonds et évolution des cotisations.
- Présentez le contrat retenu à la banque : si les garanties sont équivalentes, la substitution peut être effectuée, y compris pendant le remboursement.
Le meilleur comparatif d’assurance de prêt immobilier senior met donc en regard un coût total lisible et une couverture maintenue jusqu’au terme du crédit. Une offre moins chère n’est intéressante que si elle conserve les garanties utiles à votre situation et si ses limites d’âge ne la rendent pas inopérante avant la dernière échéance.

- Assurance de prêt immobilier senior : pourquoi le TAEA ne suffit pas après 65 ans - 30 septembre 2026
- Norme PMR sanitaire : dimensions, équipements et règles de conformité en ERP - 20 septembre 2026
- Bracelet GPS Alzheimer : comment choisir le bon modèle pour sécuriser vos proches ? - 20 septembre 2026