UFC-Que Choisir et assurance dépendance : une rente promise, mais à quelles conditions ?
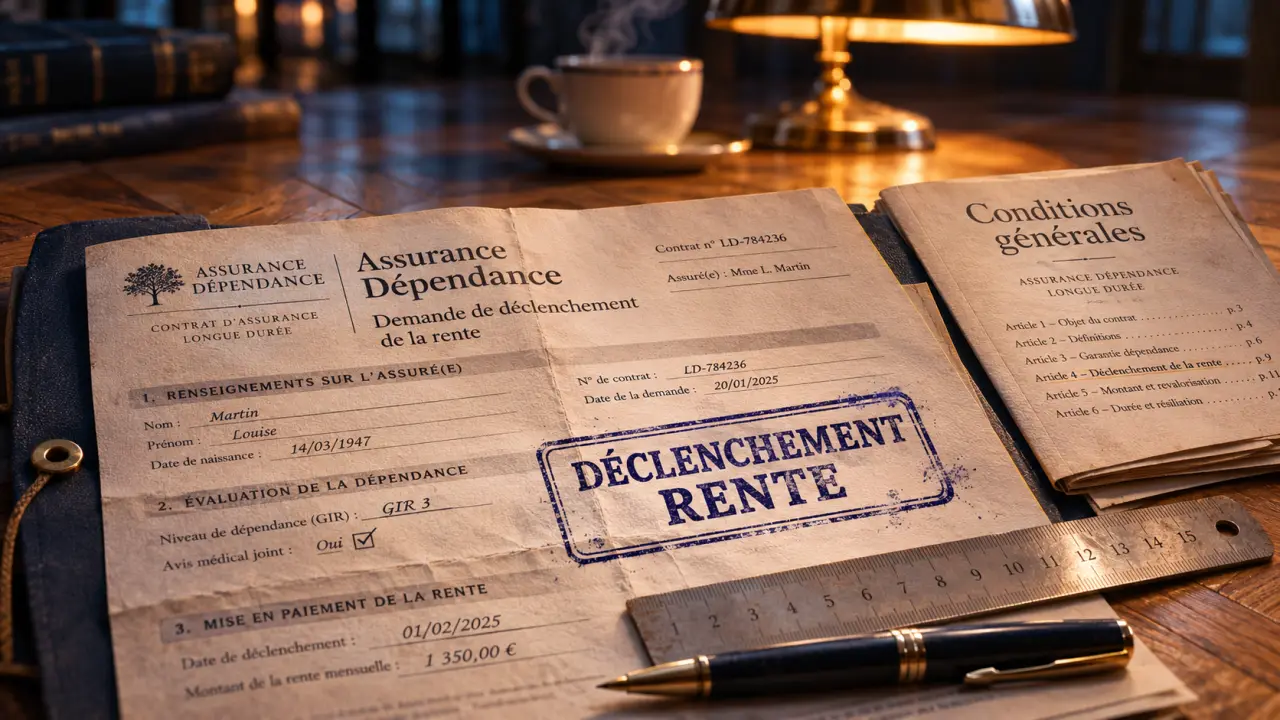
L’UFC-Que Choisir critique l’assurance dépendance privée pour le manque de lisibilité de certains contrats, leurs cotisations imprévisibles et des garanties parfois insuffisantes. Sa position ne signifie pas qu’aucun contrat n’est utile : elle invite à ne pas confondre protection annoncée et indemnisation réelle. Avant de souscrire, il faut examiner le déclenchement de la rente, son pouvoir d’achat futur et les solutions qui peuvent compléter ou remplacer cette couverture.
Ce que l’UFC-Que Choisir reproche à l’assurance privée
L’association conteste surtout l’idée de faire de l’assurance individuelle le principal financement de la perte d’autonomie. Une couverture peut sembler rassurante tout en laissant subsister un reste à charge important, notamment lorsque la rente est faible ou que seule la dépendance totale est garantie.
Estimer le reste à financer en cas de dépendance
Indiquez vos dépenses mensuelles estimées, puis les aides et ressources que vous pourriez mobiliser. Le calcul est actualisé automatiquement.
Ces valeurs ne sont pas des tarifs actuels garantis. Utilisez-les uniquement comme points de départ et modifiez-les selon votre situation.
Estimation du reste à financer par mois
—
- Dépenses prévisibles
- —
- Aides estimées
- —
- Ressources mobilisables
- —
- Rente d’assurance
- —
Simulation indicative : les montants d’APA et les dépenses doivent être estimés selon votre situation réelle. Cette simulation ne détermine ni votre éligibilité à l’APA ni le montant qui vous sera réellement versé. Le résultat est plafonné à zéro et ne peut donc pas être négatif.
L’analyse de 8 produits, rapportée par Agevillage, illustre cette critique de contrats jugés difficiles à comprendre et imprévisibles. Des hausses de cotisations de 50 % ou plus ont été signalées dans certains contrats : il ne s’agit pas d’une augmentation systématique, mais d’un risque à examiner dans les clauses de révision.
L’UFC-Que Choisir a également contesté l’affirmation de 5,5 millions de personnes couvertes, estimant entre 1,5 et 2 millions celles susceptibles de recevoir une rente significative. Une garantie de 50 € par mois, ou même une rente de 300 € par mois, ne répond pas au même besoin qu’une véritable couverture du reste à charge.
Pour retrouver sa position institutionnelle, la publication intitulée Dépendance : pour une prise en charge humaine et de qualité, datée du 3 août 2023, constitue un repère. Les analyses anciennes doivent toutefois être distinguées des conditions des contrats actuellement proposés.
Une rente n’est versée que si la dépendance correspond au contrat
L’assurance dépendance est un contrat de prévoyance : en contrepartie de cotisations, l’assureur verse une rente ou un capital lorsque la perte d’autonomie répond aux conditions prévues. Ces sommes peuvent contribuer à financer l’aide à domicile, l’EHPAD, l’aménagement du logement ou du matériel médical, selon les prestations souscrites.
Dépendance totale, partielle et reconnaissance médicale
La dépendance totale correspond généralement à une incapacité importante à réaliser plusieurs actes essentiels du quotidien, comme se laver, s’habiller, s’alimenter ou se déplacer. La dépendance partielle, lorsqu’elle est couverte, peut ouvrir droit à une prestation réduite. Les seuils et les modalités d’appréciation varient : le vocabulaire commercial ne suffit pas à définir la garantie.
Certains contrats se réfèrent à la grille AGGIR, utilisée pour l’allocation personnalisée d’autonomie (APA), tandis que d’autres retiennent leurs propres critères ou les combinent. Une reconnaissance ouvrant droit à l’APA ne déclenche donc pas automatiquement la rente privée. Il faut transmettre les justificatifs demandés, puis suivre la procédure d’évaluation médicale de l’assureur.
Carence et franchise : deux attentes différentes
Le délai de carence court après l’adhésion : certains événements survenant pendant cette période ne sont pas couverts selon les clauses. Des durées de 1 à 3 ans sont mentionnées pour certaines causes de dépendance. La franchise désigne, elle, l’attente éventuelle entre la reconnaissance de l’état garanti et le début du versement. Demandez une explication écrite de ces deux mécanismes.
Pensez à la période précédant le déclenchement comme à une fenêtre de financement à sécuriser : qui paiera les premières heures d’aide, les adaptations urgentes ou l’hébergement temporaire ? Une réserve immédiatement disponible peut éviter que les proches avancent ces dépenses, même lorsqu’une rente est attendue ensuite.
Les clauses qui peuvent fragiliser la protection au fil des années
Comparer deux mensualités ne suffit pas. Le coût dépend de l’âge d’adhésion, des garanties, de l’état de santé et des règles de revalorisation. Certains contrats sont accessibles dès 40 ans, avec une limite de souscription située, selon les assureurs, autour de 70-75 ans. Ces bornes ne sont pas universelles.
- Cotisations révisables : recherchez les motifs de hausse, les modalités d’information et les conséquences d’un refus.
- Revalorisation des prestations : une rente non indexée sur l’inflation perd du pouvoir d’achat. Vérifiez le mécanisme réellement prévu, sans supposer qu’il suit celui des cotisations.
- Sélection médicale : examinez le questionnaire, les maladies préexistantes, les exclusions et les éventuelles surprimes. Les troubles cognitifs méritent une lecture attentive des définitions.
- Arrêt des versements : demandez ce qui subsiste en cas de cessation des cotisations : extinction des garanties ou maintien réduit, si le contrat le prévoit.
- Décès sans dépendance : dans un contrat de prévoyance pure, les cotisations ne constituent généralement pas une épargne récupérable ou transmissible.
Ce dernier point n’est pas une anomalie en soi : l’assurance mutualise un risque. En revanche, il devient problématique si l’adhérent pensait constituer un capital. Les options de transmission et les contrats mixtes doivent être examinés séparément, avec leurs frais et leurs conditions.
APA, épargne, prévoyance : comparer des fonctions différentes
L’APA est accessible à partir de 60 ans, sous conditions de perte d’autonomie. Elle contribue aux dépenses liées à la dépendance, à domicile ou en établissement, sans couvrir nécessairement tous les frais. En EHPAD, elle ne finance pas l’intégralité de la facture d’hébergement. D’autres aides peuvent intervenir selon la situation.
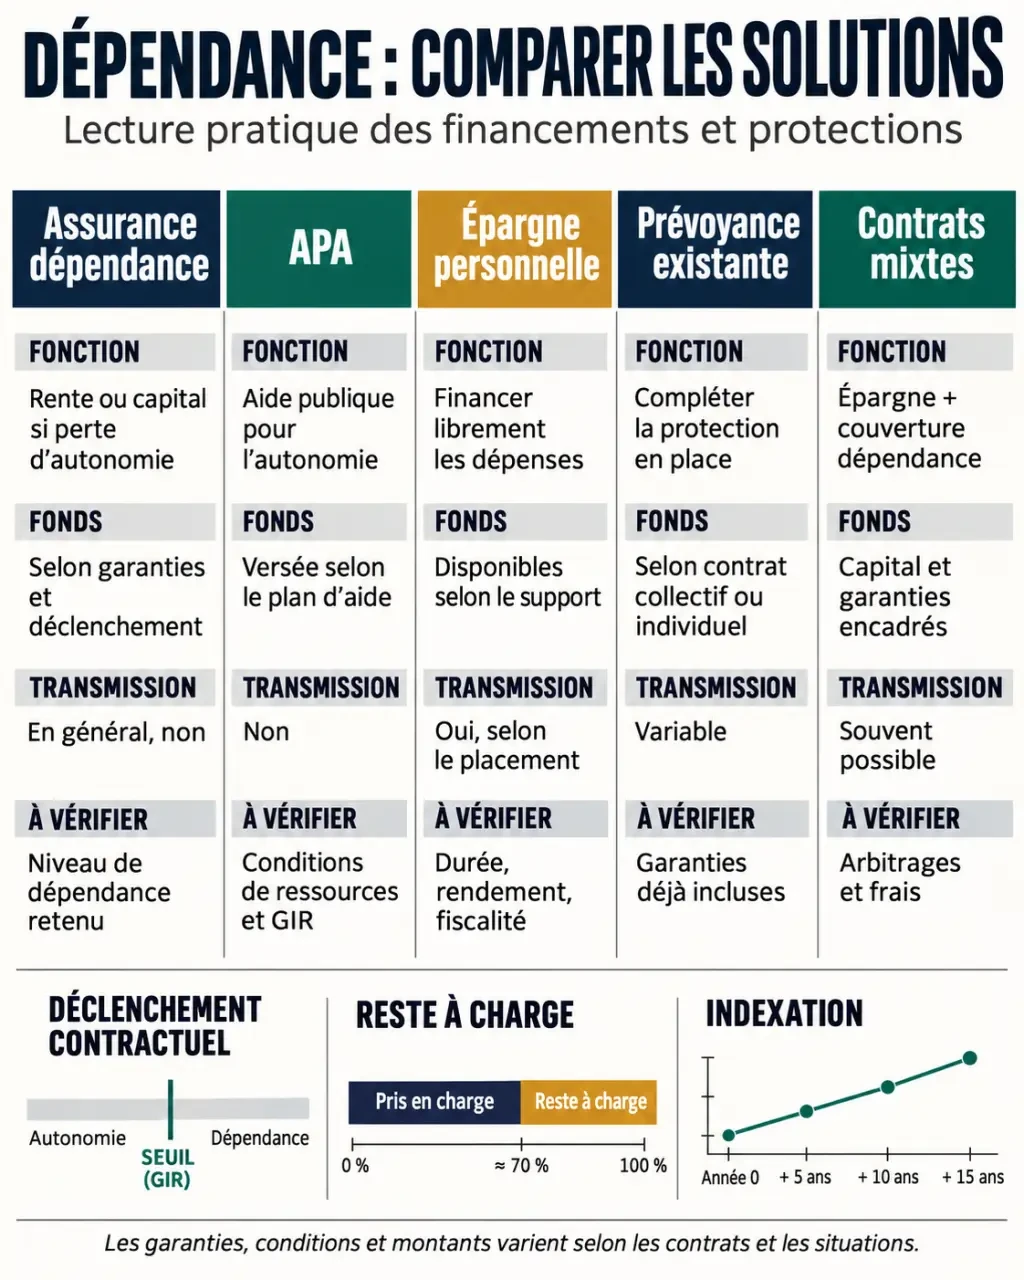
| Solution | Utilité principale | Limite à examiner |
|---|---|---|
| Assurance dépendance | Rente ou capital si le risque garanti survient | Déclenchement contractuel ; généralement pas de capital transmissible en prévoyance pure |
| Épargne et assurance-vie | Réserve mobilisable et potentiellement transmissible | Montant susceptible de s’épuiser ; disponibilité selon le placement |
| APA | Aide publique affectée à la perte d’autonomie | Participation personnelle et dépenses non couvertes |
| Prévoyance existante | Protection éventuellement déjà incluse | Vérifier l’âge de fin, les prestations et les doublons |
| Contrat mixte | Association d’une épargne et d’une couverture | Frais, valeur récupérable et garanties à distinguer |
Un PER ne remplace pas automatiquement une réserve disponible : ses modalités de sortie doivent correspondre au besoin. L’aide familiale, quant à elle, ne devrait pas être considérée comme une ressource illimitée, financièrement ou humainement.
Le coût moyen d’EHPAD de 2 214 € par mois cité dans les publications est un repère historique, pas un tarif actuel garanti. De même, les restes à charge évoqués de 1 000 € à domicile et 2 000 € en établissement ne remplacent pas un budget personnel. Calculez plutôt : dépenses prévisibles, moins aides estimées, moins ressources mobilisables, puis éventuelle rente.
Souscrire ou non : partir du manque à financer
Une assurance peut être pertinente si vos revenus laisseraient un déficit durable, si votre épargne ne permettrait pas de l’absorber et si les cotisations restent supportables à la retraite. Elle présente moins d’intérêt lorsque les exclusions touchent votre risque principal ou que son coût fragilise déjà votre budget.
Avant de signer, obtenez les conditions générales, la notice et un devis détaillé. Faites préciser par écrit le traitement de la dépendance partielle, les critères médicaux, les hausses possibles et la revalorisation de la rente. Comparez aussi les services d’assistance : leur utilité ne remplace pas une prestation financière suffisante.
À l’échelle collective, l’UFC-Que Choisir défend un bouclier dépendance, conçu en 2011, visant à limiter le reste à charge lors des dépendances longues. Le principe évoque un renforcement significatif de l’aide publique après 3 ou 4 ans, plutôt qu’un recours central à l’assurance privée. C’est une proposition de solidarité nationale, non une prestation automatiquement acquise.
La bonne décision consiste donc à assurer un besoin identifié, et non une inquiétude générale : une garantie compréhensible, finançable dans la durée et réellement déclenchable vaut davantage qu’une rente séduisante sur une brochure.
Partager cet article
Articles qui pourraient vous intéresser :
 Démarches après décès : agir dans le bon ordre pour éviter les blocages
 Paiement retraite Carsat 2026 : date fixée, arrivée parfois décalée
 Dossier retraite en cours de traitement : 4 étapes et les bons réflexes après 5 mois
 Retraite progressive : les pièges du temps partiel sur vos revenus et votre pension