Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol
Un garage, une cave ou un abri de jardin n’est pas automatiquement couvert par votre assurance habitation. La protection dépend de la définition retenue par l’assureur, de votre déclaration et des garanties souscrites. Surtout, assurer le bâtiment ne signifie pas nécessairement assurer les biens qu’il contient. Pour savoir ce qui sera indemnisé, vérifiez le local déclaré, les événements couverts et les limites applicables.
Identifier le local assuré avant de parler de garanties
Le Code des assurances ne donne pas de définition unique de la dépendance. Chaque assureur fixe donc ses critères : séparation du logement, absence de communication intérieure, usage privé, caractère non habitable, adresse ou éloignement. Une construction située sur votre terrain peut ainsi nécessiter une déclaration distincte.
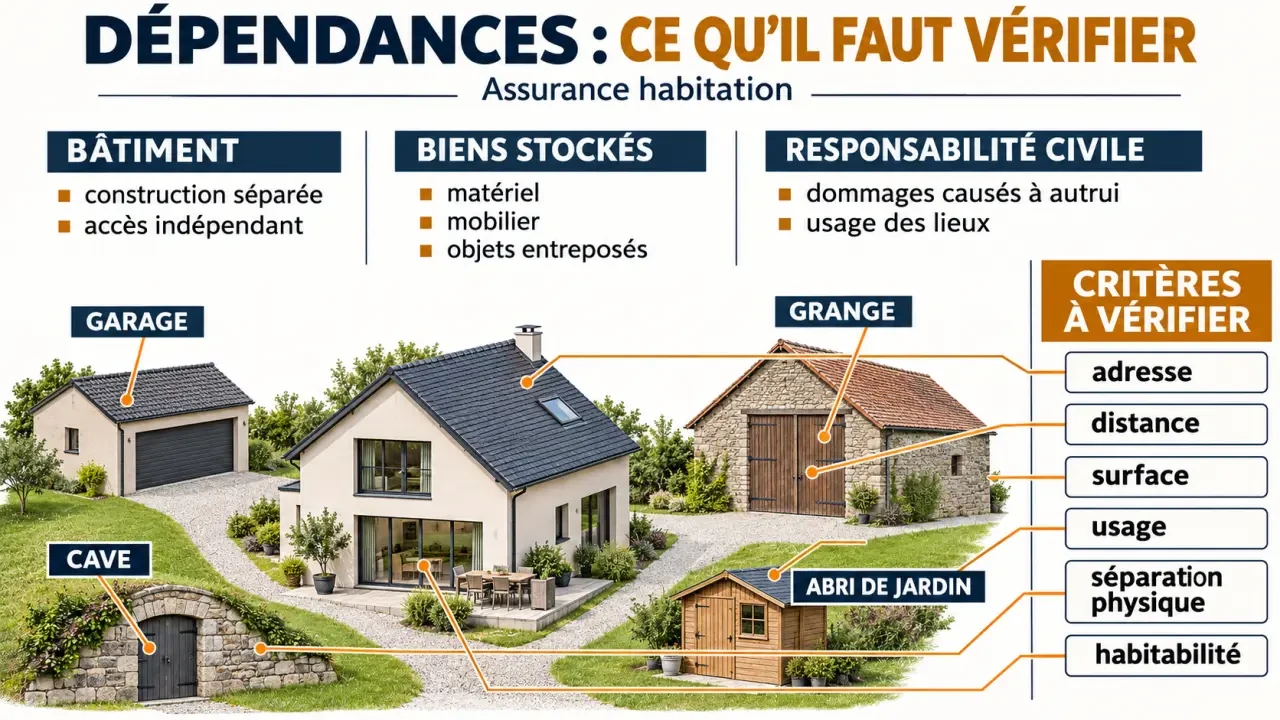
Les mots annexe et dépendance ne désignent pas partout les mêmes locaux. Une extension prolonge généralement le logement, tandis qu’une dépendance constitue souvent un bâtiment séparé. Mais seule la qualification prévue au contrat permet de déterminer la couverture : la désignation cadastrale ou fiscale ne suffit pas.
| Local | Qualification à vérifier | Point de vigilance |
|---|---|---|
| Garage ou box fermé | Dépendance ou local intégré au logement | Adresse, accès et garantie vol |
| Cave d’appartement | Local annexe selon le contrat | Contenu assuré et protection contre l’eau |
| Abri de jardin, remise, grange | Dépendance possible à usage privé | Surface, matériaux et biens stockés |
| Atelier | Dépendance si usage de loisir accepté | Activité professionnelle et équipements |
| Local aménagé en chambre | Pièce habitable à requalifier | Adaptation du contrat avant utilisation |
Il n’existe pas de seuil universel de surface ou de distance. Cardif évoque notamment 50 m² et un rayon de 10 km, avec des variations selon les contrats : ces repères ne prouvent pas que votre local est admissible. De même, un abri à 20 mètres du domicile reste à examiner selon sa configuration. Une place couverte de 15 m² et un garage double de 40 m² sont des exemples de surfaces, pas des catégories de garantie.
Vérifier séparément le bâtiment, son contenu et votre responsabilité
Commencez par lire les conditions particulières, qui décrivent votre risque assuré, puis les conditions générales, qui précisent les garanties. Une dépendance peut être incluse dans la multirisque habitation, couverte après déclaration ou nécessiter une option. La simple présence du mot « dépendances » ne garantit pas une protection identique à celle du logement.
Déclaration de dépendances : éviter les pénalités d’indemnisation — Découvrez les règles à respecter pour déclarer correctement une dépendance à votre assureur et préserver votre indemnisation en cas de sinistre.
Les événements couverts ne sont pas tous automatiques
Selon la formule, les garanties peuvent concerner l’incendie, l’explosion, les dégâts des eaux, les catastrophes naturelles dans leur cadre légal, ainsi que le vol. Pour chaque événement, demandez si la protection porte sur les murs, la toiture, les aménagements et les objets entreposés. Une infiltration par une toiture dégradée ne se traite pas nécessairement comme une fuite de canalisation.
La responsabilité civile répond à une autre logique : elle peut intervenir lorsqu’un élément de la dépendance cause un dommage à un tiers, par exemple une tuile qui tombe chez un voisin, si votre responsabilité est engagée et si les conditions sont réunies. Elle ne remplace pas la garantie qui répare votre propre bâtiment.
Pensez aussi au sinistre comme à une onde qui dépasse le local de départ : un feu dans une remise peut atteindre la clôture, puis la façade voisine. Décrivez donc à l’assureur les bâtiments proches et les produits ou équipements stockés. Cette vision des dommages en cascade aide à vérifier à la fois la protection de vos biens et celle de votre responsabilité.
Le vol impose une lecture particulière
Un garage déclaré peut être assuré contre l’incendie sans que les vélos ou l’outillage soient couverts contre le vol. Vérifiez les biens admis, les circonstances exigées et les moyens de fermeture : serrure, porte résistante ou alarme peuvent conditionner la garantie. Les objets précieux et le matériel professionnel peuvent être exclus ou nécessiter une protection spécifique.
Déclarer précisément la dépendance et ses changements d’usage
À la souscription, puis lors d’une construction, d’une acquisition ou d’un changement d’usage, transmettez une description précise à votre assureur. Pour un box à une autre adresse, indiquez son emplacement exact : la proximité géographique ne suffit pas à établir sa couverture.
- Identification : type de local, adresse et distance par rapport au logement.
- Configuration : surface selon la méthode demandée, matériaux et communication éventuelle avec l’habitation.
- Utilisation : stationnement, stockage, bricolage privé, location ou activité professionnelle.
- Contenu : nature et valeur des outils, vélos, meubles et autres équipements.
- Sécurité : fermetures, protections et travaux réalisés ou prévus.
Demandez une confirmation écrite précisant le local accepté, les garanties, les plafonds et leur date d’effet. Si le contrat doit évoluer, faites établir un avenant. Une attestation peut compléter votre dossier, mais elle ne remplace pas la lecture des dispositions contractuelles.
Transformer une grange en studio, installer une chambre dans un garage ou louer un local à un tiers modifie le risque. Prévenez l’assureur avant cette nouvelle utilisation. Les démarches d’urbanisme et la déclaration d’assurance sont distinctes : accomplir l’une ne dispense pas de l’autre.
Une omission ou une déclaration inexacte peut entraîner une réduction, voire une absence d’indemnisation selon les circonstances et les règles applicables. Mieux vaut faire préciser un doute par écrit que supposer qu’un petit bâtiment est négligeable.
Comparer une extension et un contrat séparé sans regarder seulement le prix
L’extension de la multirisque habitation convient lorsque l’assureur accepte le local dans le périmètre du contrat. Elle permet de regrouper la gestion, mais peut conserver des limites spécifiques aux dépendances. Un contrat séparé mérite d’être étudié pour un bâtiment éloigné, une surface importante ou un usage qui sort des conditions habituelles.
Comparez les devis sur un descriptif identique. La nature du bâtiment, sa surface, son usage, les biens entreposés et les garanties influencent la cotisation. Sans ces informations, un prix inférieur ne permet pas de conclure à une meilleure offre.
- Plafond : montant maximal applicable au bâtiment et au contenu, par sinistre ou selon les modalités prévues.
- Franchise : somme restant à votre charge, éventuellement différente selon l’événement.
- Indemnisation : vétusté déduite, conditions de remplacement et justificatifs exigés.
- Exclusions : biens précieux, usages professionnels, défaut d’entretien ou protections insuffisantes.
Cardif présente notamment un plafond de 10 % du capital assuré pour les dépendances. Ce repère n’est pas une règle générale : faites préciser le capital concerné et l’existence éventuelle de sous-plafonds, notamment pour le vol.
L’obligation d’assurance dépend aussi de votre statut et de la situation du bien, notamment en location ou en copropriété. Ne déduisez donc pas qu’une dépendance est dispensée d’assurance parce qu’elle est séparée. En copropriété, vérifiez également l’articulation entre votre contrat et celui de l’immeuble.
Préparer les preuves avant qu’un sinistre ne survienne
Conservez un inventaire photographié, les factures des biens stockés et les justificatifs des dispositifs de sécurité, dans un endroit distinct du local. Actualisez cet inventaire lorsque vous entreposez du matériel de valeur. Ces éléments facilitent l’évaluation des pertes sans garantir, à eux seuls, leur prise en charge.
Après un sinistre, sécurisez les lieux sans vous exposer, prenez des photos et contactez rapidement l’assureur pour respecter le délai applicable. En cas de vol, effectuez les démarches auprès des autorités et conservez le justificatif. Évitez de jeter les objets endommagés ou de lancer des réparations définitives avant les instructions reçues, sauf mesures urgentes nécessaires.
Le bon réflexe reste simple : obtenir avant le sinistre une confirmation écrite de ce qui est assuré. Une dépendance bien décrite, un contenu correctement évalué et des limites comprises permettent de choisir une couverture réellement adaptée.
- Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol - 14 novembre 2026
- Pneumonie chez la personne âgée : une confusion sans fièvre doit aussi alerter - 13 novembre 2026
- Club de marche pour seniors autour de moi : le bon groupe, pas seulement le plus proche - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Une entrée de maison bien aménagée facilite la circulation et le rangement
 Paiement retraite Carsat 2026 : date fixée, arrivée parfois décalée
 Dossier retraite en cours de traitement : 4 étapes et les bons réflexes après 5 mois
 UFC-Que Choisir et assurance dépendance : une rente promise, mais à quelles conditions ?