Se constituer un patrimoine : une réserve disponible avant la pierre et la Bourse
Pour se constituer un patrimoine, le premier réflexe n’est pas d’acheter un appartement ou de choisir des actions : c’est de dégager une épargne régulière, de sécuriser les imprévus, puis d’investir selon ses projets. Cette démarche reste accessible avec de petites sommes. L’essentiel est de ne pas immobiliser l’argent dont vous pourriez avoir besoin prochainement.
Partir de son patrimoine net et de ses projets réels
Un patrimoine comprend ce que vous possédez : argent sur vos comptes, placements, biens immobiliers et autres actifs. Mais pour connaître votre situation, il faut retrancher vos dettes. Le patrimoine net correspond à la valeur de vos biens diminuée des capitaux restant à rembourser. Posséder un logement financé à crédit ne signifie donc pas disposer immédiatement de toute sa valeur.
Commencez par dresser un bilan simple : avoirs, crédits, revenus et dépenses. Intégrez les charges irrégulières, comme les assurances annuelles, l’entretien du logement ou les vacances. Votre capacité d’épargne correspond à ce qui reste une fois ces dépenses provisionnées, sans dépendre du découvert.
Donnez ensuite une destination à votre argent. Un apport immobilier, une réserve pour changer de métier et un complément de retraite n’impliquent ni la même durée ni les mêmes risques acceptables. Pour chaque objectif, notez :
- le montant à réunir et la date envisagée ;
- la nécessité de pouvoir récupérer rapidement les fonds ;
- la perte éventuelle que vous pourriez supporter sans compromettre le projet.
Pour rendre ce bilan utile, ajoutez une colonne « date probable d’utilisation » à côté de chaque somme. Cette lecture par échéance révèle parfois un faux confort : un compte bien rempli peut déjà être entièrement affecté à des travaux, aux impôts et à un futur apport. Vous distinguez ainsi le capital réellement investissable de l’argent simplement en attente de dépense.
Construire une réserve avant d’investir régulièrement
L’épargne de précaution sert à éviter de vendre un placement au mauvais moment ou de reprendre un crédit coûteux. Un repère courant consiste à réunir l’équivalent de 3 à 6 mois de salaire. Adaptez toutefois cette réserve à vos charges essentielles, à la stabilité de vos revenus et au nombre de personnes qui dépendent de vous.
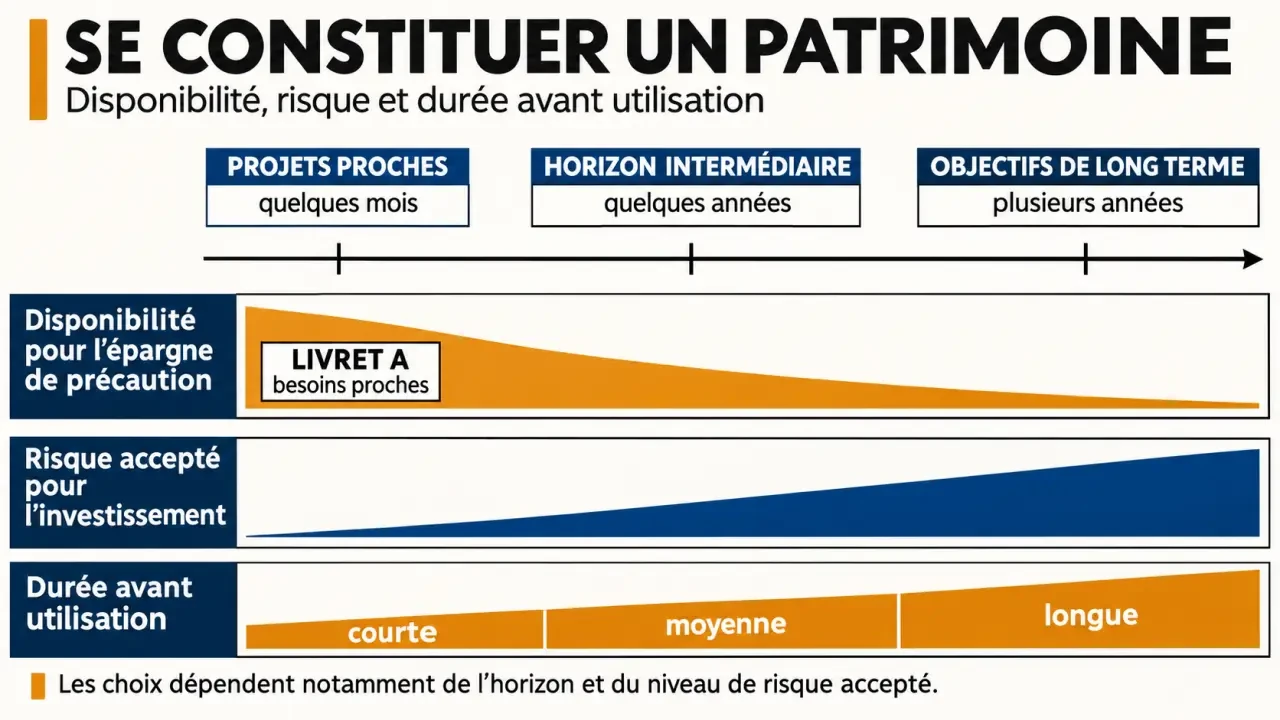
Cette somme doit rester disponible et ne pas subir les fluctuations des marchés. Un Livret A convient à cette fonction : son capital est garanti et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Ce n’est pas la même mission qu’un investissement de long terme, destiné à faire progresser votre capital avec un risque accepté.
Examinez aussi vos crédits à la consommation. Rembourser une dette coûteuse peut être prioritaire sur un placement au rendement incertain, tout en conservant une réserve minimale. Comparez le coût du crédit, les éventuelles indemnités de remboursement et vos besoins de trésorerie.
Sans apport initial, commencez par un virement automatique compatible avec votre budget. À titre d’exemple, 100 € mis de côté chaque mois représentent 1 200 € en un an, hors intérêts. Ce calcul ne promet aucune performance : il montre simplement l’effet de la régularité. Augmentez le versement lorsque vos revenus progressent, plutôt que de fixer un objectif intenable dès le départ.
Choisir les placements selon leur fonction, pas leur popularité
Une fois votre réserve constituée, vous pouvez répartir l’épargne nouvelle entre vos projets. Un placement s’évalue par son risque, sa disponibilité, ses frais et sa fiscalité, pas uniquement par le rendement affiché. La répartition dépend aussi de votre réaction possible à une baisse : une stratégie abandonnée dans la panique est rarement adaptée.
| Solution | Utilité principale | Vigilance essentielle |
|---|---|---|
| Livrets réglementés | Précaution et projets proches | Leur rémunération peut ne pas compenser l’inflation. |
| PEA | Investissement en actions sur le long terme | Les supports peuvent subir des pertes importantes. |
| Assurance-vie | Associer différents supports et préparer la transmission | Risques et garanties diffèrent entre fonds en euros et unités de compte. |
| SCPI | Investissement immobilier géré collectivement | Capital et revenus non garantis, revente parfois difficile. |
| PER | Préparation de la retraite | Épargne généralement bloquée jusqu’à la retraite, sauf exceptions légales. |
Le PEA et l’assurance-vie sont des enveloppes : leur nom ne suffit pas à décrire ce que vous achetez. Dans un PEA, des fonds indiciels ou ETF éligibles peuvent répartir l’investissement entre plusieurs entreprises. Vérifiez néanmoins leur composition, leur diversification géographique et leurs frais. Dans une assurance-vie, les unités de compte ne garantissent pas le capital.
Investir progressivement permet d’étaler les dates d’achat, sans supprimer le risque de perte. Réinvestir les gains éventuels peut aussi produire un effet cumulatif : les gains réinvestis génèrent à leur tour des gains, lorsque la performance est positive. Commencer tôt donne davantage de temps à ce mécanisme, mais ne garantit aucun résultat.
Utiliser l’immobilier et le crédit sans fragiliser son budget
Acheter sa résidence principale peut contribuer à construire un patrimoine, mais ce n’est pas un passage obligé. La pertinence dépend notamment de votre stabilité géographique, des prix locaux, du coût du financement et de la durée probable de détention. Les frais d’acquisition et l’entretien rendent un achat suivi d’une revente rapide potentiellement défavorable.
Dans l’investissement locatif, le crédit permet d’acquérir un bien avec davantage de capital que votre seule épargne : c’est l’effet de levier. Il amplifie toutefois les conséquences d’un mauvais achat. Les mensualités restent dues même lorsque le logement est vacant ou qu’un locataire ne paie pas.
Avant de vous engager, calculez ce qui restera réellement après les dépenses :
- intérêts, assurance emprunteur et remboursement du prêt pour mesurer la trésorerie ;
- charges non récupérables, taxe foncière, gestion et assurances ;
- travaux prévisibles, entretien et périodes sans loyer ;
- impôts et prélèvements applicables aux revenus locatifs.
Testez un scénario dégradé, avec des travaux imprévus ou une vacance prolongée. Un financement sans apport peut parfois être étudié, mais dépend du dossier et des exigences bancaires : il ne dispense pas d’une trésorerie de sécurité. Enfin, accumuler résidence principale, logement locatif et SCPI peut concentrer votre patrimoine dans une même famille d’actifs malgré la diversité apparente des supports.
Réviser sa stratégie avec l’âge, les frais et la transmission
Entre 20 et 30 ans, la priorité est souvent d’installer une habitude d’épargne sans sacrifier sa mobilité. Entre 30 et 50 ans, les projets immobiliers et familiaux nécessitent d’équilibrer investissement et disponibilité. Après 50 ans, il devient particulièrement utile de chiffrer les revenus attendus à la retraite et de sécuriser progressivement les sommes nécessaires aux premières années. L’échéance du projet compte toutefois davantage que l’âge seul.
Comparez toujours les résultats après frais et fiscalité. Un avantage fiscal ne transforme pas un mauvais investissement en bonne opération. L’impôt sur la fortune immobilière peut notamment concerner un patrimoine immobilier net taxable supérieur à 1 300 000 €, selon les règles d’assiette et de déduction applicables.
La transmission mérite également d’être anticipée. Sous les conditions légales, un parent peut bénéficier d’un abattement de 100 000 € pour une donation à un enfant, renouvelable tous les 15 ans. Le régime matrimonial, les donations antérieures et les clauses bénéficiaires d’assurance-vie doivent être examinés ensemble.
Un bilan annuel suffit généralement pour vérifier votre réserve, vos versements, vos frais et la répartition des placements. Un notaire ou un conseiller en gestion de patrimoine peut vous accompagner lorsque la situation se complexifie ; demandez ses honoraires, ses commissions et son périmètre d’intervention. Pour commencer, l’action la plus utile reste simple : établir votre bilan, fixer une première réserve et programmer un versement soutenable.
- Se constituer un patrimoine : une réserve disponible avant la pierre et la Bourse - 15 novembre 2026
- Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol - 14 novembre 2026
- Pneumonie chez la personne âgée : une confusion sans fièvre doit aussi alerter - 13 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Démarches après décès : agir dans le bon ordre pour éviter les blocages
 Paiement retraite Carsat 2026 : date fixée, arrivée parfois décalée
 Retraite progressive : les pièges du temps partiel sur vos revenus et votre pension
 Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol