Assurance dépendance Humanis : rente ou capital, les conditions à vérifier avant de choisir
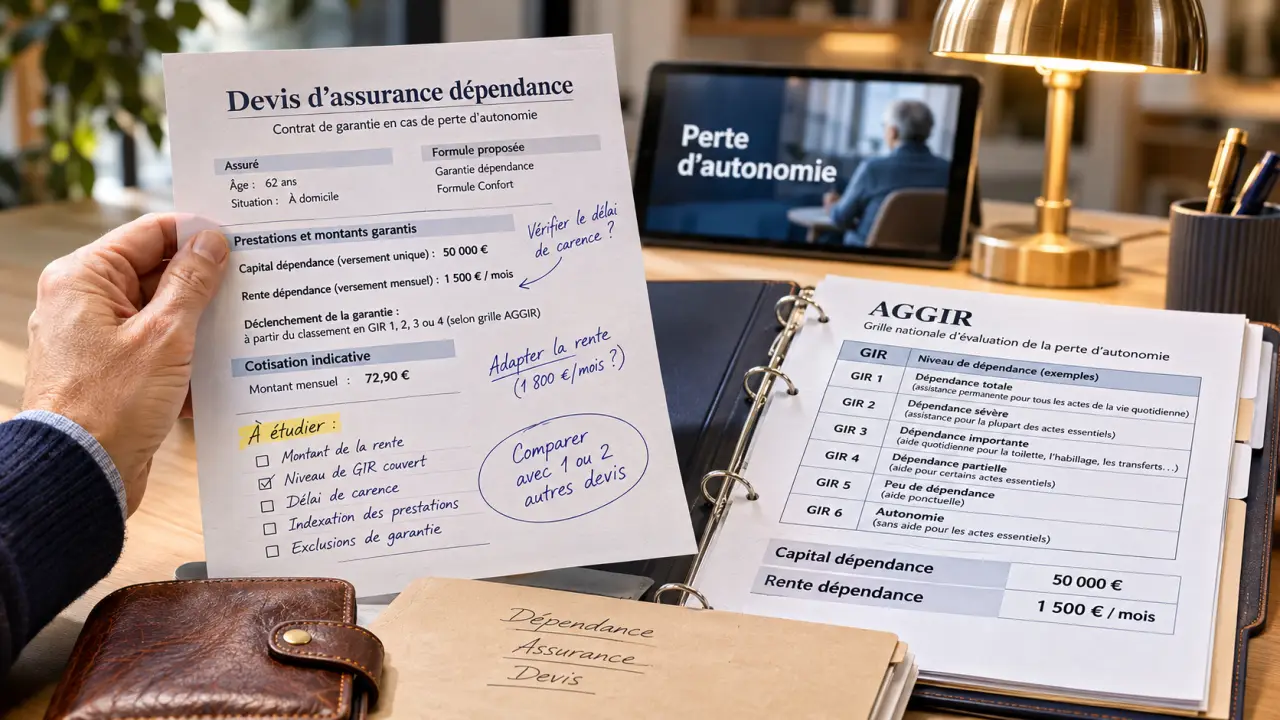
L’assurance dépendance associée à Humanis vise à financer les conséquences d’une perte d’autonomie : aide à domicile, adaptation du logement ou hébergement spécialisé. Deux formules, Capital dépendance et Rente dépendance, sont décrites par le comparateur Réassurez-moi. Leur disponibilité et leurs conditions actuelles doivent toutefois être confirmées auprès de Malakoff Humanis : une présentation comparative ne remplace pas les documents contractuels.
Pour évaluer cette protection, trois points comptent autant que le prix : le niveau de dépendance reconnu, la prestation réellement versée et les services accessibles aux proches.
Identifier la bonne protection, sans la confondre avec une mutuelle senior
Une assurance dépendance intervient du vivant de l’assuré, lorsque sa perte d’autonomie répond à la définition du contrat. Elle ne poursuit donc pas le même objectif qu’une assurance décès ou obsèques. Malakoff Humanis distingue ces protections dans son article consacré à la prévoyance.
| Protection | Besoin principal | Point de vigilance |
|---|---|---|
| Assurance dépendance | Financer les conséquences de la perte d’autonomie | Le versement dépend des critères contractuels |
| Assurance décès | Protéger financièrement les bénéficiaires après le décès | Elle ne remplace pas une garantie dépendance |
| Assurance obsèques | Financer, voire organiser, les funérailles | Son objet reste lié aux obsèques |
| Mutuelle senior | Compléter le remboursement des dépenses de santé | Ses services ne prouvent pas l’existence d’une rente dépendance |
Cette dernière distinction est importante lorsqu’on recherche « Humanis senior assurance dépendance ». La page de mutuelle senior Malakoff Humanis présente des garanties santé et des services associés, mais ceux-ci ne décrivent pas les engagements d’un contrat dépendance. Une assistance à domicile proposée avec une complémentaire santé ne signifie pas qu’une rente sera versée en cas de perte durable d’autonomie.
Rente ou capital : choisir selon les dépenses à financer
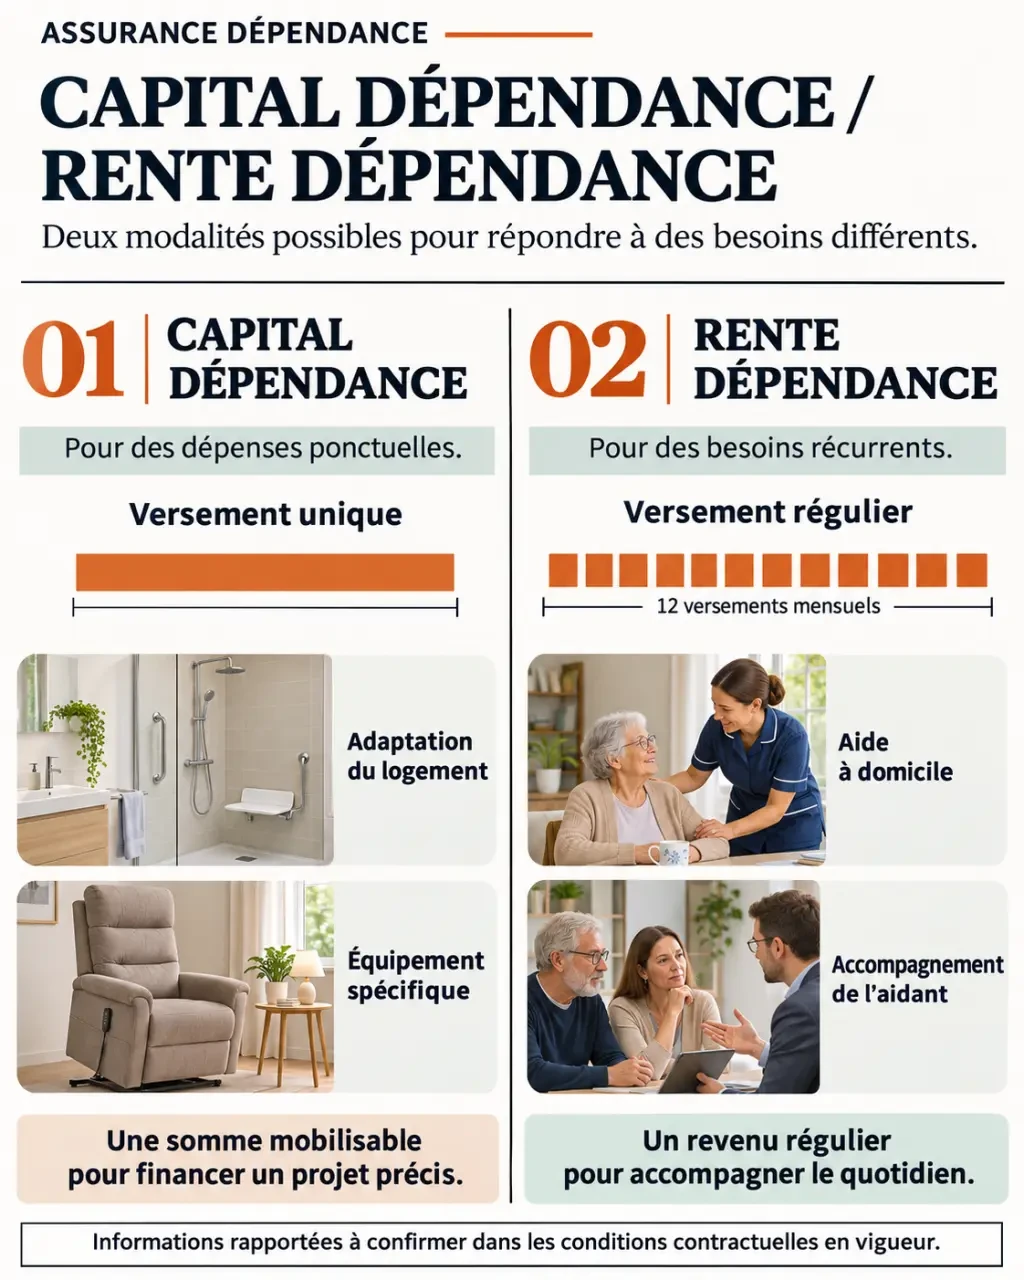
Dans sa présentation générale, Malakoff Humanis explique qu’un contrat dépendance peut verser une rente viagère en cas de perte d’autonomie répondant aux garanties souscrites. Une rente viagère a vocation à être versée jusqu’au décès, sous réserve des conditions contractuelles. Le capital répond davantage à un besoin ponctuel, sans constituer à lui seul un revenu régulier.
Réassurez-moi rapporte les caractéristiques suivantes pour les deux formules Humanis. Ces informations sont à confirmer dans les conditions en vigueur, notamment leurs plafonds et leurs modalités d’accès.
| Élément rapporté | Capital dépendance | Rente dépendance |
|---|---|---|
| Logique de prestation | Capital pour des dépenses immédiates ou de court et moyen termes | Rente orientée vers les besoins durables |
| Aménagement du logement | Prise en charge de frais mentionnée | Prise en charge de frais mentionnée |
| Formation de l’aidant | Mentionnée | Mentionnée |
| Téléassistance et répit de l’aidant | Non établis ici | Mentionnés par le comparateur |
Pour arbitrer, séparez les dépenses d’installation des dépenses récurrentes. Transformer une salle de bains relève d’un besoin différent de plusieurs interventions d’aide à domicile chaque semaine. Demandez aussi si l’assistance consiste en un conseil, une mise en relation ou un financement effectif : ces prestations n’ont pas la même portée.
Comme une aiguille qui révèle une couture fragilisée, l’observation d’un geste ordinaire peut faire apparaître un besoin oublié dans le budget. Une personne peut encore prendre ses repas seule, mais ne plus parvenir à fermer ses vêtements, manipuler une clé ou préparer son pilulier. Notez ces difficultés et leur fréquence : cette liste aide à organiser l’accompagnement, sans préjuger de la reconnaissance contractuelle de la dépendance.
Comprendre ce qui déclenche réellement l’indemnisation
AGGIR et AVQ : deux références, pas une garantie automatique
Réassurez-moi cite deux références d’évaluation : la grille AGGIR, pour Autonomie Gérontologie Groupes Iso-Ressources, et les AVQ, actes de la vie quotidienne. La première apprécie l’autonomie à travers différentes activités ; les seconds portent sur la capacité à accomplir des gestes essentiels, comme se laver, s’habiller ou se déplacer.
Le contrat peut retenir l’une de ces approches ou une combinaison. Il faut donc connaître les critères exacts utilisés, le rôle de l’évaluateur médical et les justificatifs demandés. Une reconnaissance administrative de perte d’autonomie ne suffit pas nécessairement à déclencher la prestation de l’assureur.
Dépendance partielle, totale et articulation avec l’APA
La présentation institutionnelle de Malakoff Humanis évoque une couverture pouvant concerner la perte d’autonomie partielle ou une dépendance avérée. Cela ne permet pas d’affirmer que chaque formule Humanis couvre les mêmes situations. Les seuils d’ouverture des droits et les éventuelles différences de montant doivent être lus dans la notice.
Malakoff Humanis mentionne également un cumul possible avec l’allocation personnalisée d’autonomie (APA). Cette possibilité ne dispense pas de vérifier séparément les conditions de l’aide publique et celles de l’assurance. Pour votre budget, distinguez les sommes confirmées des aides seulement envisagées.
Examiner les cotisations, les délais et les droits conservés
Réassurez-moi rapporte des cotisations fixes et une réduction de 10 % pour les couples sur les deux contrats. Avant de retenir cet avantage, faites préciser par écrit ce que signifie « fixes », les éventuelles possibilités de révision et les conditions du tarif couple.
Le comparateur mentionne aussi une mise en réduction possible après 5 ans pour la rente Humanis, contre 8 ans pour les autres contrats de sa comparaison. Ce rapprochement ne permet pas de conclure à une supériorité générale de l’offre : le périmètre comparé et les règles actuelles restent à vérifier. La mise en réduction désigne généralement le maintien d’une garantie diminuée après l’arrêt des cotisations, selon des conditions précises ; ce n’est pas un remboursement automatique.
Pour Capital dépendance, Réassurez-moi indique un versement aux bénéficiaires des cotisations déjà payées si le décès survient avant la dépendance. Faites confirmer la portée de cette disposition, ses limites et la désignation des bénéficiaires. Ne l’étendez pas à l’offre Rente sans confirmation.
- Vérifiez l’âge limite d’adhésion et les formalités médicales.
- Distinguez le délai de carence après souscription de l’éventuelle franchise après reconnaissance de la dépendance.
- Lisez les exclusions, les règles de résiliation et les conditions d’évolution des prestations.
Malakoff Humanis indique, de manière générale, que la plupart des organismes ferment l’accès à l’assurance dépendance au-delà de 75 ans. Ce repère n’est pas une limite d’adhésion confirmée pour une offre Humanis particulière.
Obtenir un devis exploitable et préparer les démarches
Aucun tarif chiffré n’est communiqué dans la fiche comparative, qui recommande un devis personnalisé. Aucun montant précis de rente ou de capital n’y permet non plus de mesurer la protection. Il serait donc trompeur d’annoncer un prix mensuel ou un niveau de couverture sans proposition nominative.
Contactez Malakoff Humanis par ses canaux officiels pour vérifier d’abord si les formules citées sont toujours commercialisées. Si vous détenez déjà un ancien contrat Humanis, transmettez sa référence : ses dispositions peuvent différer d’une offre proposée aujourd’hui.
- Demandez la notice, les conditions générales et le tableau des garanties correspondant exactement au devis.
- Comparez les offres sur un même montant de prestation et un même niveau de dépendance couvert.
- Faites préciser les plafonds d’assistance, les modalités de revalorisation et le coût total des garanties choisies.
- Demandez la procédure de déclaration : interlocuteur, pièces médicales, évaluation, délais d’instruction et recours possibles.
Le bon choix n’est pas nécessairement la cotisation la plus basse. C’est une protection soutenable dans la durée, dont le déclenchement est compréhensible et dont les prestations correspondent aux dépenses que vous souhaitez éviter de faire supporter à vos proches.
- Assurance dépendance Humanis : rente ou capital, les conditions à vérifier avant de choisir - 16 novembre 2026
- Se constituer un patrimoine : une réserve disponible avant la pierre et la Bourse - 15 novembre 2026
- Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Une entrée de maison bien aménagée facilite la circulation et le rangement
 Démarches après décès : agir dans le bon ordre pour éviter les blocages
 Retraite progressive : les pièges du temps partiel sur vos revenus et votre pension
 Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol