Faut-il souscrire une assurance dépendance ? Reste à charge, rente et pièges contractuels
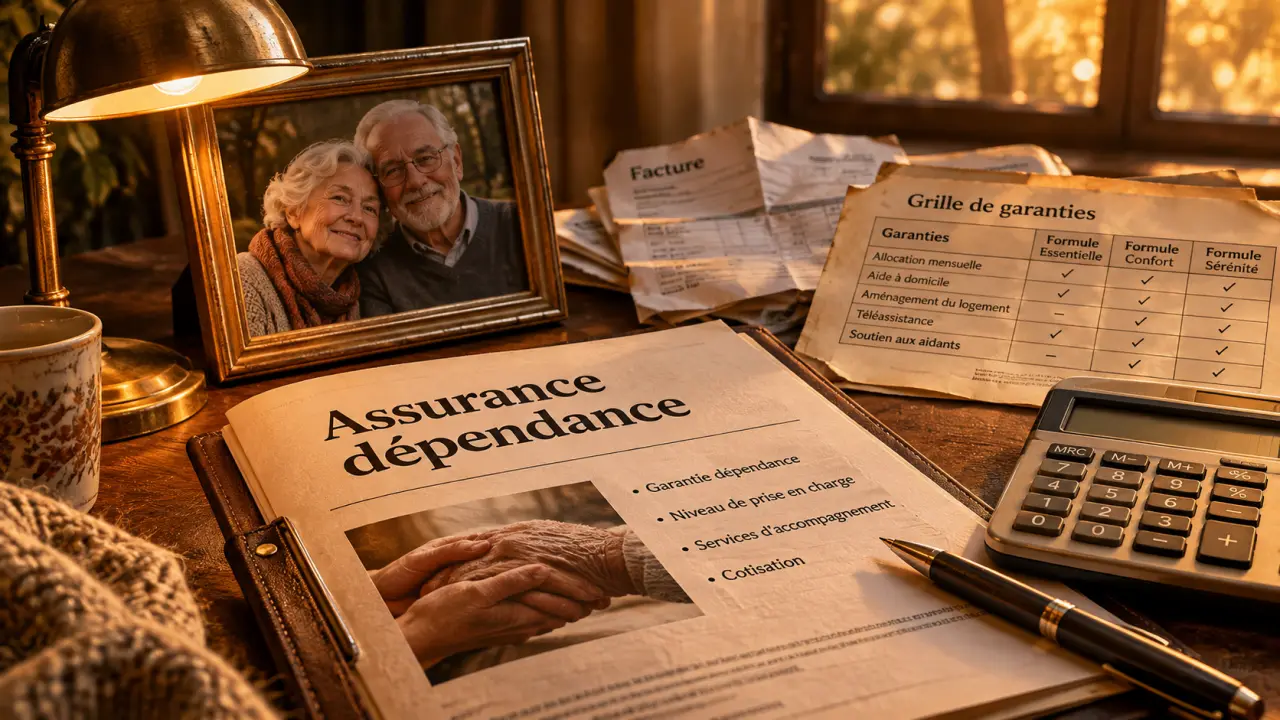
Une assurance dépendance peut être pertinente si une perte d’autonomie déséquilibrerait votre budget ou celui de vos proches. Elle est moins indispensable si vos ressources permettent de financer durablement l’accompagnement nécessaire. La décision repose donc sur trois éléments : le besoin financier à couvrir, la cotisation supportable dans la durée et les conditions réelles de déclenchement de la garantie.
Partir du reste à charge, pas de la peur de vieillir
La dépendance peut résulter du vieillissement, d’une maladie ou d’un accident. Elle entraîne des besoins différents : aide pour la toilette, préparation des repas, adaptation du logement ou hébergement en établissement. L’assurance dépendance est un contrat de prévoyance destiné à compenser une partie de leurs conséquences financières, selon les garanties souscrites.
Comprendre l’assurance emprunteur et ses formalités — Découvrez les garanties, le questionnaire de santé et les points essentiels à connaître avant de souscrire une assurance emprunteur.
Pour évaluer votre besoin, confrontez les dépenses envisagées à votre retraite, aux revenus du foyer et à l’épargne mobilisable. Si vous vivez en couple, préservez aussi le budget du conjoint : financer un établissement ne supprime pas ses propres dépenses de logement et de vie courante.
L’allocation personnalisée d’autonomie, ou APA, apporte une aide publique selon les conditions applicables, mais ne garantit pas l’absence de reste à charge. France Assureurs précise que les prestations d’assurance dépendance peuvent se cumuler avec l’APA. Il ne faut donc ni ignorer cette aide ni la considérer comme un financement intégral.
À titre de repère historique, la CNSA, citée par CNP Assurances, évaluait à 1 931 euros par mois en 2023 le coût moyen d’une chambre en Ehpad habilitée à l’aide sociale à l’hébergement. Ce montant ne constitue pas un devis : les tarifs locaux et les besoins individuels doivent guider votre estimation.
Identifier les situations où l’assurance apporte une vraie protection
L’intérêt du contrat ne dépend pas seulement du patrimoine. Un logement représente un capital, mais pas nécessairement une trésorerie immédiatement disponible, notamment si le conjoint continue d’y habiter. À l’inverse, une épargne liquide importante offre davantage de souplesse pour absorber les premières dépenses.
| Votre situation | Point à examiner avant de décider |
|---|---|
| Retraite couvrant les dépenses courantes, mais peu de marge | Une rente peut combler une partie du besoin, à condition que la cotisation reste supportable. |
| Épargne disponible et revenus confortables | Comparez l’assurance avec un financement sur vos ressources propres. |
| Budget déjà contraint | Évitez une cotisation qui fragiliserait vos dépenses essentielles. |
| Couverture collective existante | Vérifiez ses garanties et leurs conditions de maintien avant d’ajouter un contrat individuel. |
| Personne seule ou entourage peu disponible | Examinez aussi les services d’assistance et d’organisation de l’aide. |
Une réserve d’épargne peut jouer le rôle de soupape : elle absorbe les dépenses urgentes pendant l’instruction du dossier ou l’attente du premier versement. Assurance et épargne ne sont donc pas forcément concurrentes. La première couvre un risque défini ; la seconde apporte la liquidité nécessaire pour payer une intervention à domicile sans attendre la reconnaissance de la dépendance.
L’assurance n’est pas un placement à récupérer. Si vous restez autonome jusqu’à votre décès, aucune prestation dépendance n’est nécessairement versée. France Assureurs rappelle que les cotisations participent à la mutualisation des risques. Une épargne dédiée reste, elle, disponible, mais peut s’épuiser si l’accompagnement dure longtemps.
Comparer le déclenchement des garanties avant le montant de la rente
Deux contrats annonçant une même rente ne protègent pas forcément contre les mêmes situations. Certains couvrent uniquement la dépendance totale ou lourde ; d’autres incluent une dépendance partielle, avec une prestation adaptée. Le point décisif est donc la définition contractuelle de la perte d’autonomie.
AVQ et AGGIR ne sont pas interchangeables
Les assureurs peuvent utiliser les actes de la vie quotidienne, ou AVQ : se laver, s’habiller, s’alimenter, se déplacer ou effectuer un transfert. France Assureurs présente cinq actes, tandis que CNP Assurances en distingue six, en incluant notamment le fait d’aller aux toilettes. Cette différence invite à lire précisément la liste, les seuils et l’aide humaine exigée par chaque contrat.
La grille AGGIR comporte six niveaux et sert notamment à l’évaluation de l’autonomie pour l’APA. L’attribution de cette aide ne déclenche donc pas automatiquement une prestation privée : l’assureur applique les critères prévus dans son contrat. Vérifiez aussi le traitement des troubles cognitifs et les conditions relatives au caractère durable de la dépendance.
Rente, capital et assistance répondent à des besoins distincts
Une rente vise les dépenses régulières ; un capital peut aider à financer un aménagement ou une installation. Certains contrats prévoient une prise en charge de frais d’hébergement ou une assistance : recherche d’intervenants, orientation vers un établissement, accompagnement des proches. Distinguez les services d’organisation du paiement effectif des prestations.
Le label GAD Assurance Dépendance, présenté par France Assureurs, prévoit notamment un socle pour la dépendance lourde, une garantie viagère et une rente minimale de 500 euros par mois, ainsi que des règles de revalorisation et de maintien des droits. Il facilite la lecture, sans garantir que la couverture suffira à vos besoins.
Vérifier les délais, la santé et le coût dans la durée
Il n’existe pas d’âge idéal universel pour souscrire. L’âge influence généralement la cotisation, et les limites d’adhésion varient : ABE Infoservice cite, à titre d’exemple, une tranche de 40 à 77 ans. Souscrire plus tôt peut réduire la cotisation initiale, mais signifie aussi potentiellement cotiser plus longtemps.
Une déclaration ou un questionnaire de santé peut conduire à une majoration ou à un refus. Répondez avec exactitude : selon ABE Infoservice, une fausse déclaration intentionnelle peut entraîner la nullité du contrat. Pour certains contrats labellisés GAD, cet organisme mentionne l’absence de formalité médicale avant 50 ans si la personne n’est ni en invalidité ni en affection de longue durée.
- Carence : période suivant la prise d’effet pendant laquelle certaines situations ne sont pas couvertes. Les exemples cités vont de 1 à 3 ans selon les maladies et les contrats. Une maladie apparue pendant cette période peut avoir des conséquences durables sur la couverture : vérifiez la clause exacte.
- Délai de franchise : attente entre la reconnaissance de la dépendance et le début de l’indemnisation, par exemple 90 ou 180 jours selon ABE Infoservice.
- Franchise financière ou seuil : si ces termes figurent au contrat, faites préciser la somme restant à payer ou le niveau requis ; ils ne désignent pas nécessairement un délai.
Avant de signer, demandez des exemples d’indemnisation et de refus, puis vérifiez les exclusions, la revalorisation des cotisations et des prestations, ainsi que les conséquences d’un arrêt des paiements. Le maintien éventuel de droits réduits dépend du contrat : ne supposez ni remboursement ni conservation intégrale des garanties.
La bonne décision est celle qui couvre un manque identifié sans fragiliser votre budget actuel. Conservez les conditions générales et particulières, et informez un proche de l’existence du contrat et des démarches de déclaration. Une protection utile doit aussi pouvoir être retrouvée et activée au moment nécessaire.

- Faut-il souscrire une assurance dépendance ? Reste à charge, rente et pièges contractuels - 18 novembre 2026
- Montre téléassistance senior : le bouton SOS ne suffit pas sans réseau ni centre d’écoute - 6 octobre 2026
- Matériel médical à Lens : sécuriser le domicile avec une aide adaptée à chaque besoin - 3 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Démarches après décès : agir dans le bon ordre pour éviter les blocages
 Retraite progressive : les pièges du temps partiel sur vos revenus et votre pension
 Dépendance et assurance habitation : un garage déclaré n’est pas forcément couvert contre le vol
 Se constituer un patrimoine : une réserve disponible avant la pierre et la Bourse