Leasing matériel médical : préserver sa trésorerie sans payer la souplesse au prix fort
Le leasing de matériel médical permet d’équiper un cabinet sans régler immédiatement l’intégralité de l’investissement. Son intérêt dépend toutefois du coût total, des services inclus et des conditions de sortie. Avant de comparer les mensualités, il faut déterminer si vous souhaitez devenir propriétaire, renouveler régulièrement l’équipement ou simplement en disposer pendant une période définie.
Choisir un contrat selon l’usage et la propriété souhaités
Le terme « leasing » recouvre plusieurs formules commerciales. Dans un crédit-bail mobilier, trois acteurs interviennent : le professionnel de santé choisit l’équipement auprès du fournisseur, puis une société de financement l’achète et le lui loue. Le financeur reste propriétaire pendant le contrat. Le professionnel verse des loyers et peut acquérir le matériel en levant l’option d’achat prévue.
Estimer le coût total d’un leasing médical
Renseignez les éléments du financement pour obtenir une estimation des loyers et des décaissements.
Estimation des décaissements
- Capital financé
- —
- Premier loyer ou apport
- —
- Loyer périodique hors services
- —
- Total des loyers périodiques
- —
- Assurance et maintenance sur la durée
- —
- Frais de dossier
- —
- Option d’achat ou valeur résiduelle finale
- —
- Total estimé des décaissements
- —
Cette estimation est indicative et ne constitue pas une offre commerciale. La fiscalité, la TVA et les clauses contractuelles doivent être vérifiées avec le financeur et votre expert-comptable.
La location avec option d’achat, ou LOA, repose également sur une possibilité d’acquisition finale. Pour un équipement professionnel, le crédit-bail constitue la formule à examiner précisément. À l’inverse, une location simple ou financière ne prévoit pas nécessairement d’option d’achat. Quant à l’« abonnement tout inclus », cette appellation décrit un ensemble de prestations, pas à elle seule la nature juridique du contrat.
Les durées proposées s’étendent couramment de 24 à 84 mois, soit 2 à 7 ans. Elles doivent correspondre à la durée d’utilisation prévisible du matériel. Une mensualité plus faible obtenue en allongeant l’engagement peut devenir contraignante si l’appareil ne répond plus aux besoins du cabinet.
En fin de contrat, l’achat, la restitution ou le renouvellement dépendent des clauses signées. Le renouvellement n’est pas un droit automatique à obtenir un appareil neuf : il peut nécessiter un nouveau financement. Vérifiez aussi le préavis et les éventuelles conditions de prolongation.
Définir un périmètre finançable, au-delà de l’appareil principal
Médecins, chirurgiens-dentistes, kinésithérapeutes et autres professionnels peuvent solliciter un financement, en cabinet individuel comme en cabinet de groupe, maison de santé pluriprofessionnelle ou établissement. L’acceptation dépend notamment de la structure emprunteuse, de sa situation financière et du matériel retenu.
- Diagnostic et imagerie : échographes, équipements de radiologie, scanners et appareils de mesure.
- Soins et stérilisation : fauteuils dentaires, lasers médicaux, autoclaves et équipements paramédicaux.
- Aménagement et numérique : tables d’examen, mobilier professionnel, postes informatiques et certains logiciels selon l’offre.
Du matériel neuf ou reconditionné peut être accepté. Pour le reconditionné, demandez l’historique, la garantie, la disponibilité des pièces et les justificatifs de conformité applicables. Le financement ne remplace ni la vérification technique ni les obligations de maintenance du dispositif médical.
Pensez votre plateau technique comme une voûte : sa solidité dépend de l’ensemble des appuis, pas seulement de sa pièce maîtresse. Un appareil performant peut rester inutilisable si l’alimentation électrique, le réseau informatique ou la stérilisation ne suivent pas. Séparez donc, dans le budget, l’équipement, ses accessoires indispensables et les adaptations du local, puis faites confirmer ce qui entre réellement dans le financement.
Pour une installation, conservez également une réserve destinée aux dépenses que le leasing ne couvre pas : consommables, charges courantes et montée en charge de l’activité.
Comparer les solutions sur leur coût total, pas sur leur seul loyer
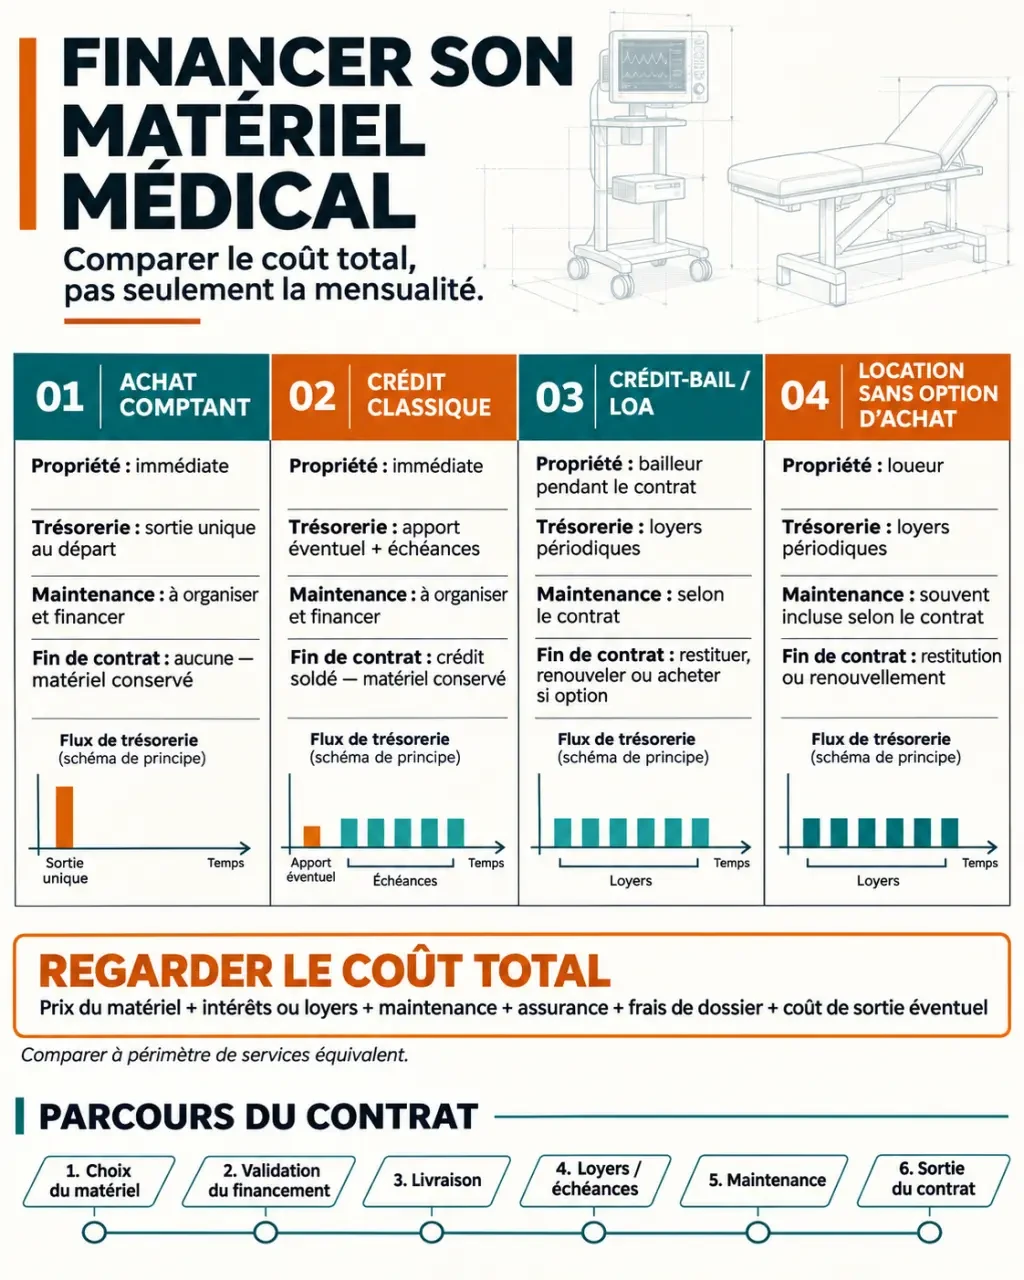
Le leasing préserve la trésorerie initiale, mais n’est pas automatiquement moins coûteux qu’un achat. Le bon arbitrage dépend de la durée de conservation, du besoin de propriété et du niveau de service recherché.
Comprendre le fonctionnement du crédit-bail immobilier — Un guide pratique sur le fonctionnement, les mécanismes fiscaux et les enjeux du crédit-bail immobilier pour les entreprises.
| Solution | Propriété | Trésorerie et coût | Point de vigilance |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement initial important, sans coût de financement | Réserve de trésorerie restante et revente |
| Crédit classique | En principe dès l’achat | Remboursements, intérêts et frais éventuels | Maintenance et obsolescence à gérer |
| Crédit-bail / LOA | Après levée de l’option | Loyers puis prix d’acquisition éventuel | Engagement et coût de sortie anticipée |
| Location sans option d’achat | Au loueur | Loyers, services inclus ou séparés | Restitution, préavis et renouvellement |
Reconstituer tous les décaissements
La mensualité dépend du prix, de la durée, du premier loyer, de la valeur résiduelle et des prestations associées. Certaines offres financent jusqu’à 100 % du TTC sans apport ; d’autres imposent un premier loyer majoré. Celui-ci ne doit pas être confondu avec un dépôt de garantie éventuellement remboursable.
À titre purement illustratif, un contrat comprenant 60 loyers de 400 euros et une option finale de 1 000 euros représente 25 000 euros, avant assurance, entretien et frais éventuels. Ce calcul n’est pas une offre commerciale. Il montre pourquoi il faut additionner les loyers, l’option et tous les frais, sans compter deux fois le premier loyer.
Comparez les devis sur une même base HT ou TTC, avec les mêmes prestations et le même objectif final : conserver le matériel ou le restituer. Une offre de location sans acquisition ne se compare pas directement à un achat sans tenir compte de la valeur du matériel restant.
Vérifier la fiscalité avec son expert-comptable
Les loyers peuvent être déductibles selon le régime fiscal et les conditions applicables. En achat ou à crédit, l’équipement immobilisé fait généralement l’objet d’un amortissement. Présenter le leasing comme un passage du CAPEX à l’OPEX reste un raccourci : le traitement comptable dépend du contrat et du référentiel. Pour les activités de soins exonérées de TVA, la récupération de celle-ci n’est pas automatique ; une comparaison TTC peut donc être déterminante.
Sécuriser la continuité des soins et la sortie du contrat
Financement, garantie, maintenance et assurance sont distincts. Une panne ne suspend pas nécessairement les loyers. Faites préciser qui intervient, dans quel délai, avec quelles exclusions et si un appareil de remplacement est prévu.
- Maintenance : visites préventives, réparations, pièces, déplacements et contrôles applicables.
- Assurance : risques couverts, franchises, vétusté et conséquences d’un sinistre total.
- Sortie anticipée : indemnités, loyers restant dus et conditions de transfert du contrat.
- Restitution : état attendu, démontage, transport, accessoires et effacement des données.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques selon ses garanties. Une couverture décès, incapacité ou invalidité répond à un autre risque : elle ne remplace pas l’assurance de l’équipement.
Le leasing limite l’obsolescence seulement si le renouvellement est réellement organisé. Demandez les conditions écrites d’échange avant terme et le coût d’un changement de technologie. Vérifiez également le devenir du matériel restitué : réemploi, reconditionnement ou recyclage.
Demander une simulation exploitable et préparer son dossier
Adressez aux fournisseurs spécialisés et sociétés de financement un même cahier des charges : références du matériel, prix détaillé, durée souhaitée, premier loyer acceptable, maintenance et intention d’achat finale. Pour un cabinet de groupe ou une MSP, identifiez clairement la structure signataire et responsable des paiements.
Le dossier comprend généralement les justificatifs d’identité et d’immatriculation, le devis fournisseur, les comptes disponibles et les informations financières demandées. En création, un prévisionnel et une présentation du projet peuvent être nécessaires. Les garanties exigées varient selon le profil.
À titre de repère commercial, MACSF annonce des durées de 24 à 84 mois, aucun frais de dossier et une réponse sous 48 heures, dont sous 24 heures dans 70 % des cas. Les conditions d’application restent à confirmer pour votre demande.
Avant de signer, obtenez un échéancier complet, le coût total et les conditions générales. Faites comparer les propositions par votre expert-comptable : la bonne offre finance un équipement utile tout en préservant une trésorerie suffisante et une sortie contractuelle maîtrisée.
- Leasing matériel médical : préserver sa trésorerie sans payer la souplesse au prix fort - 17 novembre 2026
- Assurance dépendance Humanis : rente ou capital, les conditions à vérifier avant de choisir - 16 novembre 2026
- Se constituer un patrimoine : une réserve disponible avant la pierre et la Bourse - 15 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Revues de santé mentale : comment choisir votre outil de veille clinique ?
 Matériel médical à Lens : sécuriser le domicile avec une aide adaptée à chaque besoin
 Cabine médicale : consulter un médecin à distance, sans renoncer à un examen guidé
 Don de matériel médical à la Croix-Rouge : faites valider vos objets avant le dépôt