Abattement pour personnes âgées : jusqu’à 5 644 euros déduits pour un couple éligible
L’abattement pour personnes âgées diminue le revenu soumis à l’impôt lorsque les conditions d’âge et de ressources sont réunies. Pour les revenus de 2025 déclarés en 2026, il atteint 2 822 euros par personne éligible, ou 5 644 euros pour un couple dont les deux membres remplissent les conditions. Il est appliqué automatiquement, mais le revenu retenu et la situation du foyer méritent d’être vérifiés.
Le montant dépend d’abord du revenu de tout le foyer
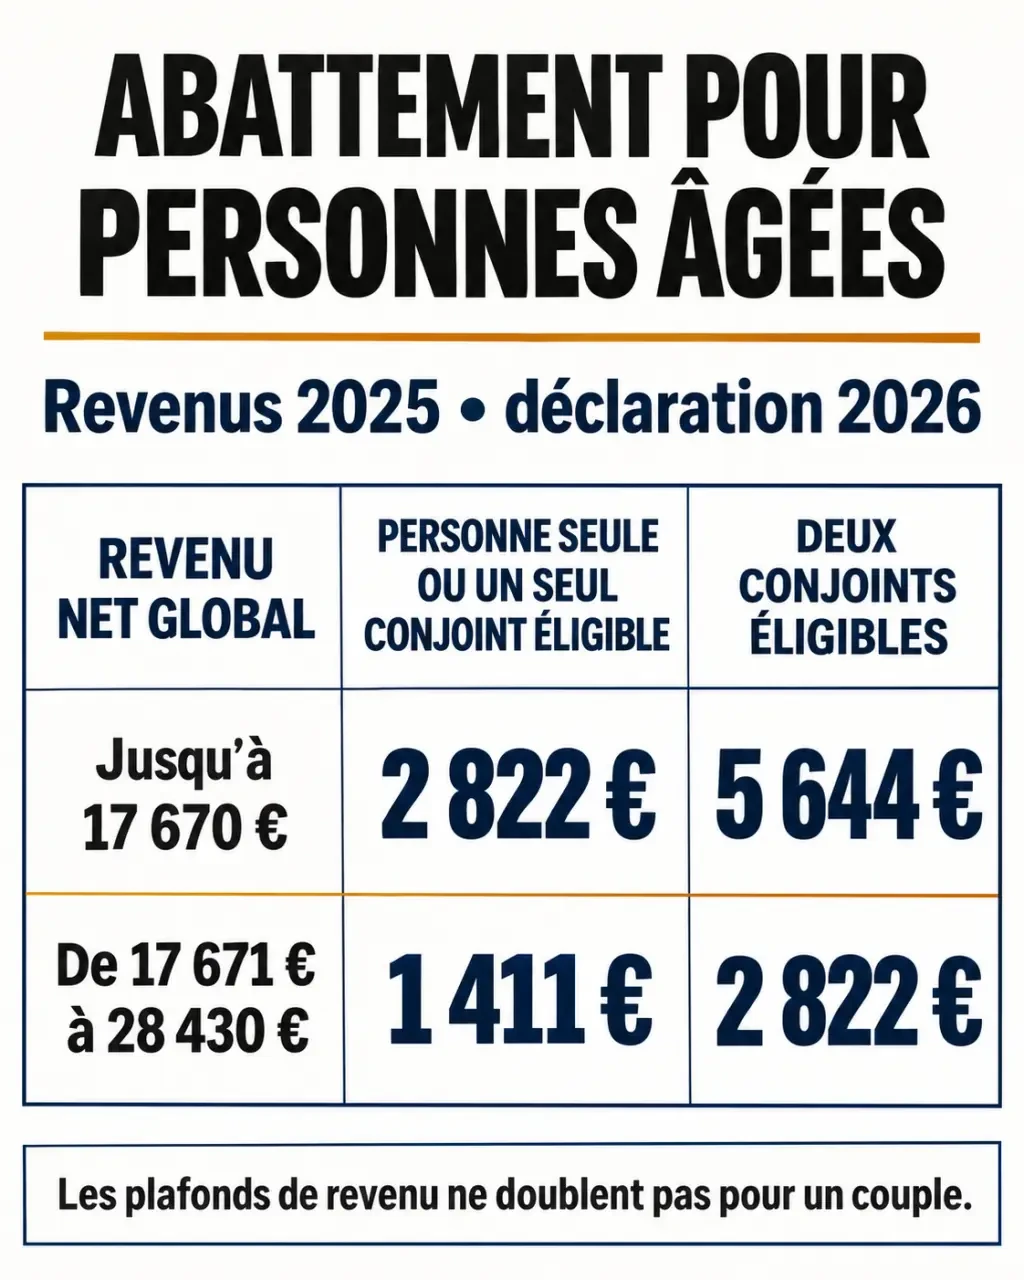
Prévu par l’article 157 bis du Code général des impôts, cet abattement spécial concerne les personnes âgées et certaines personnes invalides aux revenus modestes. Deux tranches déterminent son montant. Au-delà du plafond supérieur, aucun abattement n’est accordé.
Pour l’imposition des revenus de 2025 en 2026, les montants et plafonds ont été revalorisés de 0,9 %. L’abattement entier passe ainsi de 2 796 euros à 2 822 euros, et le demi-abattement de 1 398 euros à 1 411 euros.
| Revenu net global du foyer | Une personne éligible | Deux conjoints éligibles, en imposition commune |
|---|---|---|
| Inférieur ou égal à 17 670 euros | 2 822 euros | 5 644 euros |
| Supérieur à 17 670 euros et inférieur ou égal à 28 430 euros | 1 411 euros | 2 822 euros |
| Supérieur à 28 430 euros | Aucun abattement | Aucun abattement |
Les plafonds de revenus ne doublent pas pour un couple. Seul le montant déduit peut être doublé. Un couple dont le revenu net global atteint 30 000 euros ne bénéficie donc pas de cet abattement, même si les deux conjoints remplissent la condition d’âge.
Le barème fonctionne par paliers, et non par diminution progressive. Franchir le premier seuil fait passer de l’abattement entier au demi-abattement ; dépasser le second supprime le bénéfice du dispositif.
Âge, invalidité et couple : identifier les personnes éligibles
La retraite ne suffit pas à ouvrir le droit
La condition d’âge est d’avoir plus de 65 ans au 31 décembre de l’année d’imposition, soit au 31 décembre 2025 pour la déclaration déposée en 2026. Le statut de retraité ne suffit donc pas : une personne partie en retraite avant cet âge ne bénéficie pas du dispositif sur ce seul fondement. À l’inverse, poursuivre une activité professionnelle n’empêche pas d’en bénéficier si les conditions sont remplies.
Certaines situations d’invalidité ouvrent le droit sans condition d’âge
L’abattement peut également concerner les titulaires d’une carte mobilité inclusion portant la mention invalidité, ainsi que les bénéficiaires de certaines pensions militaires d’invalidité ou pour accident du travail correspondant à une invalidité d’au moins 40 %.
Ces critères ne sont pas interchangeables : le seuil de 40 % concerne les pensions visées, et non toute reconnaissance de handicap. La CMI invalidité correspond notamment à une incapacité permanente d’au moins 80 %, ou à certaines situations assimilées. Une simple carte de stationnement ne suffit pas.
Deux bénéficiaires dans le couple, mais aucun cumul individuel
Pour un couple marié ou pacsé soumis à imposition commune, chaque conjoint peut ouvrir droit à l’abattement au titre de l’âge ou de l’invalidité. Si un seul remplit les conditions, le montant reste simple. Si les deux les remplissent, il est doublé. En revanche, une personne à la fois âgée et invalide ne bénéficie que d’un seul abattement.
Le calcul porte sur le revenu net global, pas sur la pension reçue
Le montant à comparer aux plafonds n’est ni la somme des retraites versées sur le compte bancaire ni, automatiquement, le revenu fiscal de référence. Il s’agit du revenu net global du foyer fiscal, avant cet abattement spécial.
Les articles de référence sur l’impôt sur le revenu — Consultez des informations pratiques et des articles thématiques pour mieux comprendre l’impôt sur le revenu.
Ce revenu tient compte des différentes catégories de revenus imposables, après leurs règles propres de calcul, puis des charges déductibles du revenu global et des déficits antérieurs admis. Les plus-values taxées à taux proportionnel et les revenus soumis à un prélèvement libératoire sont exclus pour cette appréciation. En revanche, les revenus bénéficiant du système du quotient sont retenus intégralement.
Le calcul fiscal se lit comme une succession de strates : les pensions ont d’abord leurs propres règles de détermination du revenu taxable, puis viennent les charges déductibles, puis l’abattement lié à l’âge ou à l’invalidité. Comparer directement sa pension annuelle au plafond revient à sauter plusieurs couches du calcul. Ce réflexe explique pourquoi deux foyers recevant des sommes proches peuvent ne pas relever du même montant d’abattement.
Deux exemples pour mesurer la déduction
Une personne seule remplissant la condition d’âge dispose d’un revenu net global de 16 000 euros. Elle bénéficie de 2 822 euros d’abattement : son revenu après cette déduction est de 13 178 euros. Cela ne signifie pas que son impôt baisse de 2 822 euros.
Un couple dont les deux membres sont éligibles présente un revenu net global de 24 000 euros. Il relève de la seconde tranche et bénéficie de 2 822 euros au total. Son revenu après abattement s’établit à 21 178 euros. Avec un seul conjoint éligible, la déduction aurait été de 1 411 euros.
L’application est automatique, mais la déclaration reste à contrôler
Vous n’avez pas à déduire vous-même cet abattement des pensions déclarées ni à inscrire son montant parmi vos charges. L’administration fiscale le calcule à partir des informations du foyer. Il faut néanmoins vérifier les dates de naissance, la situation familiale et, lorsqu’elle intervient, la situation d’invalidité déclarée.
Pour contrôler son application, consultez le détail du calcul figurant sur l’avis d’impôt. En cas d’absence inexpliquée, adressez une demande au service des impôts des particuliers, notamment par la messagerie sécurisée de votre espace fiscal, avec les justificatifs utiles.
- Demande de CMI invalidité en cours : l’abattement peut être accordé pour l’année de la demande, sous réserve de son acceptation ; un refus peut entraîner une régularisation.
- Revenus rectifiés : un rehaussement du revenu net global peut réduire ou supprimer l’abattement.
- Décès d’un conjoint : vérifiez séparément les calculs correspondant aux déclarations de l’année, sans reconduire automatiquement le montant du couple.
Si vous êtes non-résident fiscal, ne présumez pas que les mêmes règles de déduction s’appliquent : votre situation nécessite une vérification particulière auprès de l’administration.
Une baisse du revenu imposable, pas une somme remboursée
Un abattement diminue le revenu sur lequel l’impôt est calculé. Une réduction d’impôt diminue l’impôt lui-même, sans remboursement de l’excédent en principe. Un crédit d’impôt peut, lui, donner lieu à un remboursement, y compris pour une personne non imposable.
L’abattement pour personnes âgées peut donc alléger l’impôt, voire rendre un foyer non imposable. Mais si aucun impôt n’est dû avant son application, il ne procure pas de versement supplémentaire.
Il se distingue aussi de l’abattement propre aux pensions de retraite et des avantages liés à certaines dépenses :
- Aide à domicile : le crédit d’impôt représente 50 % des dépenses éligibles, après déduction des aides, dans les plafonds applicables.
- Hébergement en EHPAD : la réduction représente 25 % des dépenses éligibles, retenues dans la limite de 10 000 euros par personne, soit au maximum 2 500 euros par an.
- Invalidité : une majoration du nombre de parts peut s’appliquer selon des conditions distinctes.
Ces mécanismes peuvent coexister lorsque leurs conditions respectives sont réunies. Pour vérifier votre situation, commencez donc par trois éléments : les personnes éligibles dans le foyer, le revenu net global avant abattement et la tranche correspondante.
- Abattement pour personnes âgées : jusqu’à 5 644 euros déduits pour un couple éligible - 22 novembre 2026
- Liste du matériel médical remboursé par la Sécurité sociale : le code LPP ne suffit pas - 21 novembre 2026
- Quelles aides pour les retraités non imposables ? Revenus, soins et maintien à domicile - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Une entrée de maison bien aménagée facilite la circulation et le rangement
 Démarches après décès : agir dans le bon ordre pour éviter les blocages
 Assurance de prêt immobilier senior : pourquoi le TAEA ne suffit pas après 65 ans
 Retraite progressive : les pièges du temps partiel sur vos revenus et votre pension