Assurance dépendance MGEN : jusqu’à 850 € de rente, mais quelles conditions vérifier ?
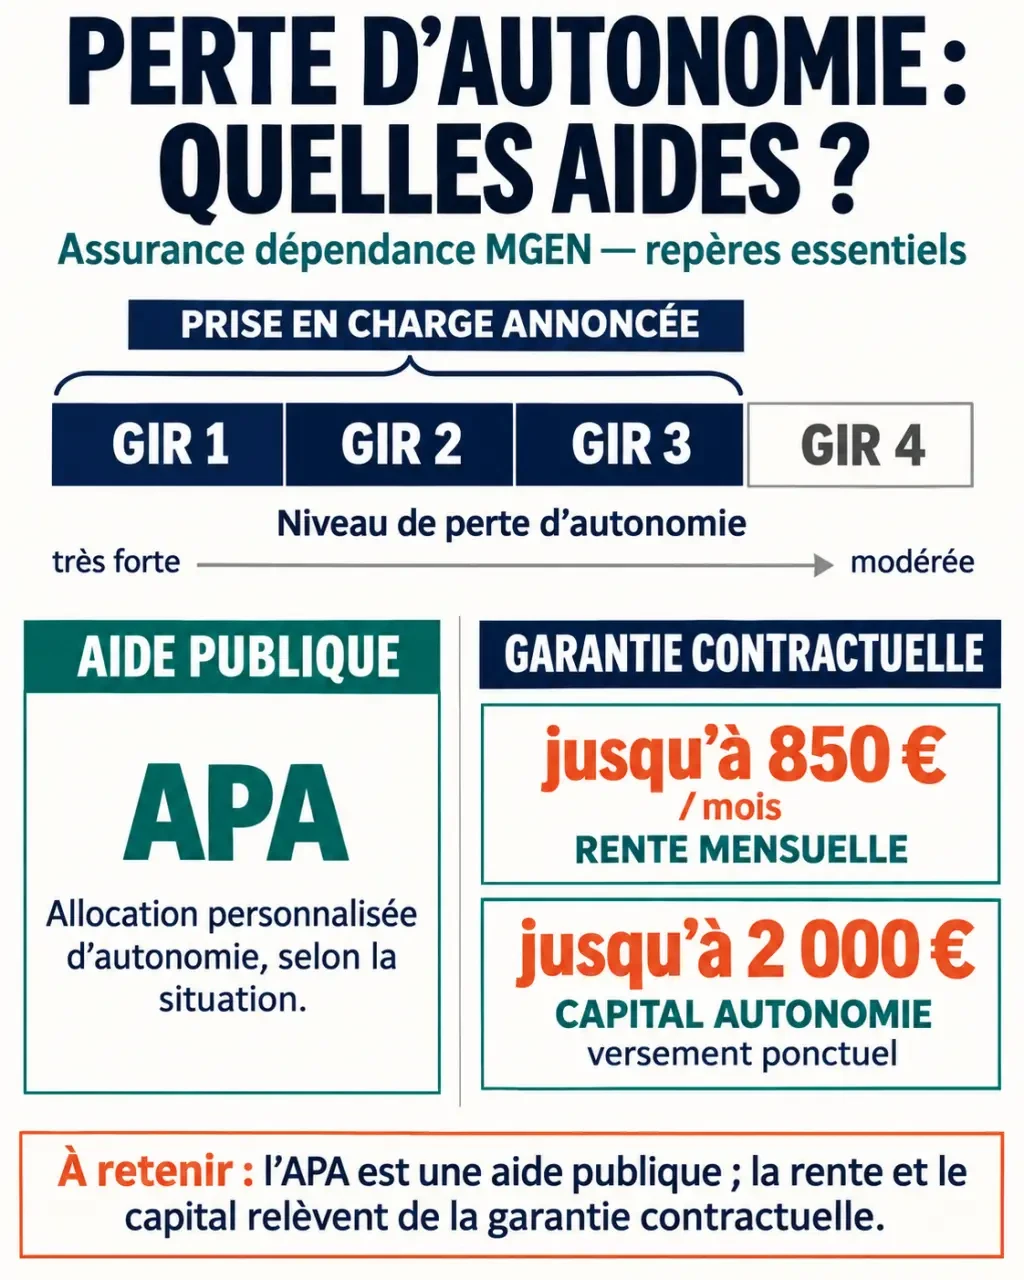
L’assurance dépendance MGEN, présentée sous le nom Complément Autonomie MGEN, associe une aide financière et des services pour faire face à la perte d’autonomie. La rente annoncée peut atteindre 850 € par mois en cas de dépendance totale, avec un Capital Autonomie jusqu’à 2 000 €. Pour apprécier cette protection, il faut toutefois regarder au-delà des plafonds : niveaux de dépendance reconnus, prestations accessibles aux aidants, cotisation et conditions de déclenchement.
Rente, capital et GIR : ce que couvre Complément Autonomie MGEN
Une assurance dépendance intervient lorsque l’assuré ne peut plus accomplir seul certains actes essentiels de la vie quotidienne. Elle ne remplit pas le même rôle qu’une complémentaire santé, qui rembourse des frais de soins. Elle se distingue aussi des garanties d’incapacité ou d’invalidité, principalement destinées à compenser une perte de revenus professionnels.
| Garantie annoncée | Montant ou périmètre | Point à vérifier |
|---|---|---|
| Rente dépendance | Jusqu’à 850 € par mois en cas de dépendance totale | Montant souscrit et critères de versement |
| Capital Autonomie | Jusqu’à 2 000 € | Événement déclencheur et modalités de paiement |
| Niveaux de dépendance | GIR 1, GIR 2 et GIR 3 annoncés par MGEN | Prestations associées à chaque niveau |
| Assistance | Domicile, logement, démarches et aidants | Plafonds, bénéficiaires et accord préalable |
Un niveau GIR ne suffit pas à déterminer la rente
La grille AGGIR classe la perte d’autonomie en groupes iso-ressources, ou GIR. Le GIR 1 correspond aux situations les plus lourdes ; le GIR 4 traduit une perte d’autonomie plus modérée. La couverture des GIR 1 à 3 ne signifie pas que chacun ouvre droit à la rente maximale. Il faut distinguer les services accessibles, le capital et la rente, puis vérifier les critères contractuels de dépendance partielle ou totale.
Une décision administrative, notamment pour l’APA, ne doit pas être considérée comme une reconnaissance automatique par l’assureur. Demandez qui évalue la dépendance, quels justificatifs sont nécessaires et comment solliciter une réévaluation en cas de désaccord.
À domicile et pour les aidants : examiner les services autant que l’argent
L’intérêt de Complément Autonomie MGEN tient aussi à son accompagnement pratique. MGEN présente notamment de l’aide à domicile, une téléassistance accessible 24 heures sur 24 et 7 jours sur 7, ainsi qu’un soutien administratif et psychologique. Certains services sont annoncés dès la souscription, mais cela ne signifie pas que toutes les prestations financières sont immédiatement mobilisables.
Assurance dépendance MGEN : jusqu’à 850 € de rente mensuelle — Découvrez les garanties du Complément Autonomie MGEN, avec une rente mensuelle et un capital en cas de dépendance totale.
Organiser le maintien à domicile
Les prestations présentées comprennent, selon la situation et les conditions applicables, jusqu’à 40 heures d’aide à domicile ou d’auxiliaire de vie. Un bilan situationnel par un ergothérapeute et une mise en relation pour des travaux d’adaptation du logement peuvent également accompagner le maintien chez soi. Distinguez bien une prestation organisée, une mise en relation et une dépense effectivement financée : leur portée n’est pas identique.
Le fossé le plus difficile à franchir est parfois celui qui sépare une aide accordée de son organisation réelle. Une rente ne trouve pas à elle seule un intervenant disponible et ne coordonne pas ses passages. Avant de souscrire, demandez qui prend le relais entre l’évaluation des besoins, la recherche du prestataire et sa première intervention. Cette continuité peut compter autant que le montant garanti lorsque les proches habitent loin.
Comprendre l’enveloppe de répit
MGEN annonce une enveloppe de 50 unités de répit par an pour l’aidant. Attention : une unité n’équivaut pas nécessairement à une heure. Les exemples présentés comprennent jusqu’à 25 heures de relais par auxiliaire de vie ou le financement de 10 jours de congés ou de repos, selon les règles applicables. Demandez le barème de conversion et les possibilités de combinaison.
Les services peuvent aussi concerner des proches non adhérents MGEN, sous conditions. Faites préciser qui est bénéficiaire : l’assuré devenu dépendant, la personne qu’il accompagne ou son propre aidant. Cette distinction évite de surestimer la protection familiale.
APA, domicile ou EHPAD : calculer le besoin avant de choisir la rente
L’allocation personnalisée d’autonomie, ou APA, contribue aux dépenses liées à la perte d’autonomie. Elle concerne les personnes remplissant les conditions d’accès et classées en GIR 1 à 4. Son montant dépend notamment de la situation, des besoins et des ressources. L’APA et l’assurance dépendance répondent à des règles différentes : l’une est une aide publique, l’autre une protection contractuelle.
À domicile, le budget peut réunir les interventions d’auxiliaires de vie, le portage de repas, la téléassistance et l’adaptation du logement. En EHPAD, une fourchette indicative de 2 000 à 3 500 € par mois illustre l’importance du besoin, sans constituer un tarif national : le coût réel varie selon l’établissement et les prestations.
Pour estimer la rente utile, procédez dans cet ordre :
- Évaluez les dépenses correspondant au mode de vie envisagé.
- Déduisez les aides publiques estimées et les ressources mobilisables sans fragiliser le conjoint.
- Mesurez ce qui resterait à financer chaque mois.
- Comparez ce besoin à la rente réellement prévue au contrat.
Le capital sert à répondre à des dépenses ponctuelles, tandis que la rente contribue aux charges régulières. Ne les additionnez donc pas comme s’il s’agissait de deux revenus mensuels. Vérifiez également les modalités de revalorisation : une protection choisie aujourd’hui doit être appréciée dans la durée.
Prix et comparaison : les questions qui rendent un devis exploitable
Il n’existe pas ici de barème public détaillé permettant d’annoncer une cotisation fiable. Demandez un devis personnalisé à MGEN. L’âge à l’adhésion, les garanties retenues et le montant de rente doivent être examinés avec le conseiller, ainsi que les possibilités d’évolution des cotisations.
Le courtier Réassurez-moi évoque des tarifs potentiellement plus accessibles avant 60 ans et des formalités médicales simplifiées avant 65 ans, avec une absence de questionnaire annoncée dans son analyse. Ces indications doivent être confirmées pour la version du contrat proposée : elles ne permettent pas de conclure à une adhésion sans condition.
Pour comparer MGEN à une autre assurance dépendance, demandez des propositions portant sur une rente et des niveaux de dépendance équivalents. Vérifiez ensuite :
- Les délais de carence et l’éventuelle franchise avant paiement.
- Les exclusions et le traitement des maladies préexistantes.
- Les conditions applicables aux maladies neurodégénératives et aux accidents.
- La revalorisation des prestations et l’évolution possible des cotisations.
- Les limites des services d’assistance et leur accessibilité géographique.
Souscrire, déclarer une dépendance ou résilier : sécuriser les démarches
Pour avancer, contactez un conseiller en agence, depuis votre espace personnel ou par les coordonnées officielles MGEN. Demandez ensemble le devis, la notice d’information, le tableau des garanties et les conditions d’assistance. Faites confirmer l’âge limite d’adhésion, les formalités médicales et la date de prise d’effet.
En cas de perte d’autonomie, contactez le gestionnaire avant d’engager une prestation que vous souhaitez faire financer. Demandez la liste des pièces médicales et administratives, les modalités d’évaluation et les délais prévisionnels de traitement. Conservez les échanges et les justificatifs transmis.
Pour résilier, consultez les règles de votre contrat plutôt que celles de votre mutuelle santé. Sepastop mentionne un préavis de 2 mois avant l’échéance annuelle ; son application doit être vérifiée dans votre notice. Révoquer un prélèvement ne remplace pas une résiliation régulière.
Enfin, l’assurance dépendance repose généralement sur un fonctionnement à fonds perdus : les cotisations ne constituent pas une épargne récupérable si le risque ne survient pas. Avant de quitter le contrat, demandez ce que deviennent vos droits et si un maintien réduit des garanties existe. La bonne décision repose sur la protection réellement conservée, pas seulement sur l’économie immédiate de cotisation.

- Assurance dépendance MGEN : jusqu’à 850 € de rente, mais quelles conditions vérifier ? - 19 novembre 2026
- Faut-il souscrire une assurance dépendance ? Reste à charge, rente et pièges contractuels - 18 novembre 2026
- Montre téléassistance senior : le bouton SOS ne suffit pas sans réseau ni centre d’écoute - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rénovation salle de bain PMR : normes, budget et aides pour un projet réussi
 Maintien à domicile à Toulouse : les services et contacts pour organiser une aide fiable
 Un visiophone pour personne âgée simplifie les appels et préserve le lien familial
 Aide à l’autonomie : APA ou caisse de retraite, à qui adresser sa demande ?